白条逾期协商延期与套现方法
白条逾期后协商延期的核心逻辑在于重构债务时间轴。平台风控系统通过逾期数据生成的信用评分会直接影响用户后续借贷额度,但协商延期本质上是通过人工干预调整还款计划。需明确的是,延期申请并非无条件批准,平台会综合评估用户历史履约记录、当前负债水平及资金流动性。建议在逾期后24小时内主动联系客服,提供收入证明或资产证明材料,重点强调还款意愿而非资金能力。值得注意的是,部分平台允许将分期付款转为"延期还款",但需支付额外手续费,此操作会触发征信记录更新,需提前评估对个人信用的影响。
套现行为本质上是通过金融工具实现资产流动性转换,但其风险远超表面操作。白条产品设计的底层逻辑是消费信贷,而非现金提取工具,套现行为可能触发风控系统的异常交易监测。平台通过大数据分析用户行为模式,频繁的额度提取、资金转移或跨平台转账均可能被判定为违规操作。更隐蔽的风险在于,套现资金的使用场景若涉及高风险消费,可能引发账户降级甚至冻结。建议优先考虑平台提供的正规资金周转方案,如分期付款或额度提升,而非通过第三方渠道进行资金转移。
当协商延期与套现方案均不可行时,可探索替代性的债务重组策略。部分金融机构提供"债务重组"服务,允许将多笔小额债务整合为单笔分期付款,降低月供压力。此方案需提供完整的负债清单及收入证明,平台会根据债务结构设计最优还款方案。值得注意的是,债务重组可能涉及利息重组,需仔细核对总还款成本。此外,部分平台允许用户将白条额度转化为信用卡额度,但此操作需支付一定手续费,并可能影响信用卡的信用额度分配。

法律风险是逾期处理中常被忽视的关键维度。根据《民法典》相关规定,债务人有权在合理期限内协商还款计划,但协商过程必须遵循诚实信用原则。若通过虚构交易或伪造材料申请延期,可能构成民事欺诈,面临诉讼风险。更严重的是,套现行为若被认定为恶意透支,可能触发《刑法》第196条关于信用卡诈骗罪的条款。建议在协商过程中保留所有沟通记录,包括通话录音、聊天截图及书面申请,以备后续法律纠纷时作为证据。

长期债务管理需建立系统的财务规划机制。建议将白条使用纳入个人资产负债表,通过现金流分析确定合理负债水平。可借助财务软件进行债务期限匹配,确保每笔债务的还款周期与收入周期相匹配。同时,建立应急资金池以应对突发性资金缺口,避免因临时性周转困难导致逾期。定期审查信用报告中的负债结构,及时优化还款顺序,优先偿还利率较高的债务,从而降低整体财务成本。
相关文章
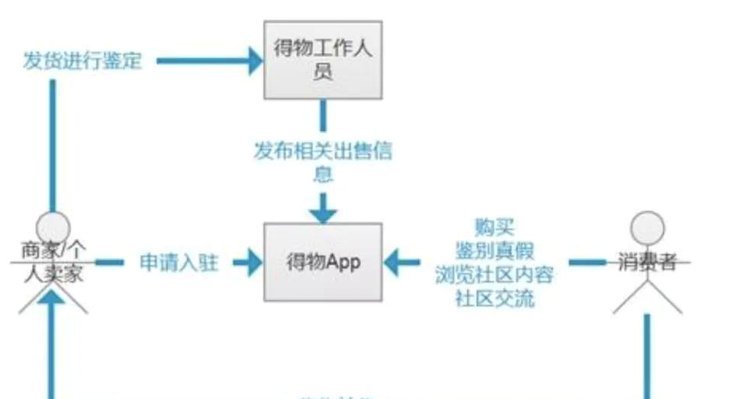
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
分付即时取现,24小时不打烊金融服务
分付24小时取现的底层逻辑建立在支付系统对时间维度的重构上。传统金融体系依赖营业时间与清算周期,而分付通过分布式账本技术实现资金流转的实时化。其核心在于将用户信用额度转化为可随时提取的流动性资产,这种...
羊小咩便荔卡:跨境支付新流程详解
“羊小咩便荔卡取现流程”并非一个简单的交易步骤,它代表着一种高度精细化的金融服务,核心在于利用区块链技术实现跨境支付的效率提升和成本降低。传统的国际支付涉及多方中介、复杂的结算周期和高昂的手续费,而羊...
8个提升提现效率的实用技巧
随着互联网金融的迅猛发展,提现已成为日常生活中不可或缺的一部分。无论是线上购物还是投资理财,快速便捷地获取现金是用户的共同追求。本文将从用户体验的角度出发,深入探讨提高提现效率和体验的8种策略。 首...

如何关闭花呗服务
关于如何关闭花呗使用平台,首先需要明确的是,在蚂蚁金服旗下的信用支付工具中,“花呗”允许用户通过消费积累信用额度,但同时也存在一些限制条件。如果你决定不再继续使用这一服务,可以通过以下步骤完成“花呗”...

微信分期付套现:一场虚假交易的真相
## 微信分期付套现的背后:一场多方利益的博弈 微信分期付作为一个便捷的支付工具,在提升消费者购物体验的同时,也暗藏着一条灰色的利益链条。一些商家和个人利用平台规则的漏洞,通过虚构交易、虚假消费等方...