美团月付:别轻举妄动,小心“陷阱”
月付账单的本质,并非一张可被直接兑换成流通现金的“账面资产”,而是一个结构化的、带有时间锚点的**信用债务义务**。许多人对“美团月付怎么换现金”存在一个误解,将延迟付款的便利性等同于一种可以主动变现的金融工具。专业角度来看,试图将这个信用承诺剥离成原始现金流,必然会触碰到金融机构设定的一系列风控和结构性成本。任何涉及到“兑换现金”的行为,其核心逻辑都不是简单的金额转换,而是对原始资金的周转时效性、利率成本、以及信用风险的重构。深入分析月付行为背后的财务链条,我们必须首先理解,用户获得的并非是“延长了支付期限”,而是“延期履行了支付责任”,这从本质上构建了一个高于短期现金流的金融门槛。
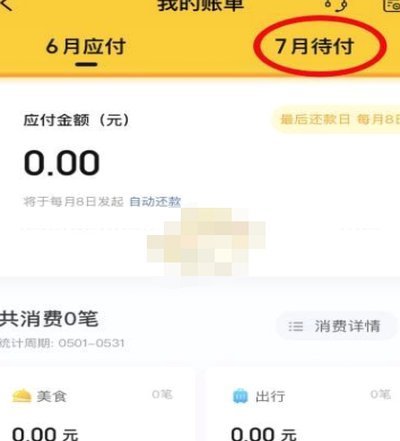
从财务成本的底层逻辑来看,任何想要将信用债务转化为即时现金的行为,都无法绕开其潜在的**机会成本**和**过桥成本**。月付本身提供的是“时间价值”,而不是“现金价值”。如果你急需现金,任何涉及将账单提前平仓的行为,其本质上都是在市场上寻找替代的、更低成本的短期贷款渠道。如果选择通过非正规渠道或高成本的周转资金来弥补资金缺口,必须精确计算的是“月付的利息成本”与“外部借贷的利息成本”孰轻孰重。一旦计算出现偏差,短期平仓的利息支出,很可能远超原计划的月供支出,导致财务结构比原本更不健康,形成一次典型的债务陷阱。

当资金周转面临压力时,应将解决问题的重心,从“如何变现账单”转移到“如何优化整体现金流结构”。这要求用户跳脱出单一交易的视角,将所有周期性支出(包括美团的月付)纳入一个完整的家庭或商业预算模型进行分析。正确的财务操作,不是进行债务的变现,而是通过增加主动收入流,或通过降低其他非必需的支出成本,来形成一个健康的、持续的正向现金流。如果债务确实无法立即消化,应主动与美团或其他平台协商,了解其是否有更优化的还款计划或结构调整方案,将侧重点放在降低利息负担,而不是试图寻找“现金出口”。

更进阶的金融管理思维,要求用户将债务视为对自身消费习惯的修正器,而非临时的资金窟窿。当我们谈论“换现金”时,我们真正的需求往往是所谓的“资金充盈感”,但这是一种心理而非财务状态。成熟的消费观应当建立在“支付能力匹配消费频率”的原则之上。与其将精力放在如何让一笔延迟支付的负债变成现金,不如审视其消费行为链条:这笔支出,其价值和时间尺度是否匹配了自身的承受能力?从这个宏观角度去看待债务,意味着对自身消费行为的底层优化和约束,而非对已发生的金融行为的外部修正。
总结而言,关于“美团月付怎么换现金”的终极答案,是一个关于财务思维定式的回归:债务是一种承诺,其价值在于它为你争取了时间,而非因为它本身具有可交易性。专业的财务处理,是从源头上管理现金流的周期性匹配,是构建冗余资金缓冲垫,确保在任何一期还款周期的临界点,你的现金流都能稳定过关。理解这一原理,才能避免将一个单纯的消费分期付款,误读成可以被拆解重组的金融资产。
相关文章
分期乐取消方法全解析
“分期乐”作为一种高息消费金融产品,其取消方式并非一成不变,而是围绕着用户的还款行为、逾期情况以及“分期乐”自身政策的调整而呈现出多样的可能性。首先需要明确的是,早期取消“分期乐”相对简单,通常需要提...
美团月付回收平台: 信用陷阱
美团月付回收平台的运作机制暗含多重风险,其核心逻辑在于利用用户对即时消费的依赖心理。平台通过虚假承诺的"信用额度"吸引用户,以"低门槛"为诱饵,诱导用户在未充分理解条款的情况下绑定账户。实际操作中,平...
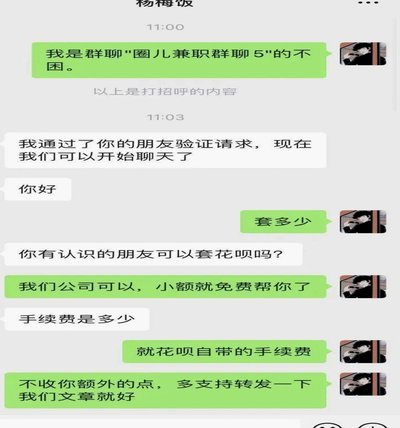
花呗套现1500安全吗?会被发现吗?
“花呗套路”指的是通过虚报消费金额来获取花呗额度,进而用于消费或转账的行为。针对这一现象,支付宝(包括花呗)采取了多重机制来识别和限制这种行为,简单地说,1500元“套路”的风险远高于少量金额的虚报,...
微信分期付款操作指南
微信分期付款,不仅仅是商家为了提升成交率而推出的功能,更代表着一种全新的支付方式在社交电商领域的崛起。要真正理解“微信分期付款怎么弄”,需要深入剖析其背后的技术架构、运营逻辑以及对于用户行为的洞察。目...

分期乐借钱全攻略
**分期乐怎么借钱教程** 了解如何使用分期乐借款,不仅能帮助你在紧急情况下迅速获得资金支持,还能合理规划财务。首先,你需要下载并注册分期乐APP或访问官方网站。这一步看似简单,但一定要确保提供的个...

携程拿去花能提现吗
携程旅行推出的"拿去花"产品本质上是一种旅游消费预付工具,其设计初衷是通过资金沉淀降低平台交易成本。从金融属性来看,这类产品通常不具备传统货币的流通性,其价值锚定在特定场景下的消费能力。平台通过设置使...