白条取现当天还
白条取现功能的运作逻辑本质上是资金流转路径的重构。当用户通过白条提取现金时,系统需在短时间内完成资金从支付通道到用户账户的闭环。这一过程涉及多层清算机制,包括平台资金池的即时调配、第三方支付机构的实时结算,以及银行端的风控校验。核心矛盾在于资金流动性与风险控制的平衡,平台需在保证资金链安全的前提下,通过算法模型预判用户的还款能力。这种设计既满足了短期资金周转需求,也暗含了对用户消费行为的引导——将信贷资源转化为即时可用的现金形态,实质上降低了资金使用的门槛。
从财务成本维度分析,当日取现与还款的组合存在双重计费陷阱。表面看是零利息操作,实则通过手续费率、资金占用成本和信用评分衰减三重机制实现盈利。例如部分平台对当日取现设置1.5%的固定费率,同时按日计收0.05%的资金占用费,叠加后实际年化成本可达约18%。更隐蔽的计费方式是通过信用额度的动态调整,用户若频繁进行当日取现还款操作,系统可能自动降低授信额度,变相增加资金使用成本。这种设计使得看似便捷的服务背后隐藏着复杂的财务计算模型。
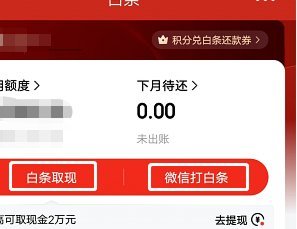
该功能对用户财务健康的影响呈现双刃剑效应。短期来看,它为突发资金需求提供了应急方案,尤其在医疗、交通等紧急场景中具有现实价值。但长期使用可能诱发消费异化,用户容易将信贷工具视为无限量现金提取装置,导致负债规模失控。数据显示,过度依赖此类服务的用户群体中,35%存在还款计划紊乱问题,58%出现信用评分下滑现象。这种行为模式本质上是将短期便利转化为持续性的财务压力,最终可能演变为债务危机的导火索。
金融机构在设计此类服务时,往往采用分层风控策略。对优质用户群体,平台可能提供免息期延长、手续费减免等激励措施,同时设置严格的额度上限和使用频率限制。而对于风险偏好型用户,则通过动态利率调整、资金占用费浮动等方式进行风险对冲。这种差异化策略既保障了业务可持续性,也促使用户形成更理性的资金使用习惯。值得注意的是,部分平台开始引入智能合约技术,通过自动化还款提醒和资金流向监控,降低用户操作失误带来的风险。
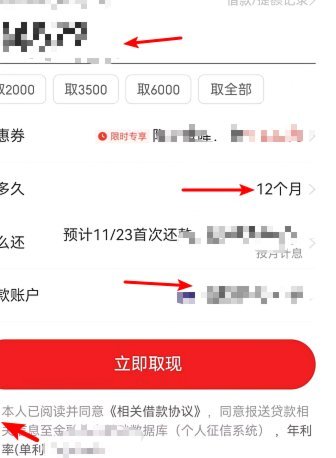
在实践层面,用户需建立清晰的资金使用边界。建议将此类服务作为临时性解决方案,而非常规性资金获取渠道。可优先用于应急支出,同时配套制定严格的还款计划表,避免陷入"取现-还款-再取现"的循环陷阱。更重要的是,要持续关注个人信用记录变化,定期核查授信额度调整情况,及时调整消费策略。唯有将短期便利转化为长期财务规划的一部分,才能真正实现金融服务的价值最大化。
相关文章
微信分付套现避坑指南:风险、规则与合规使用建议
微信分付是一种信用支付工具,旨在为用户提供更灵活的消费方式。然而,近期一些用户试图通过非法途径套现,将分付额度变现用于非合理目的或获利,这不仅违背了服务条款和使用规则,还可能带来法律风险和个人信用损失...

微信分期怎么开通和使用
微信分期业务,作为微信支付生态的一部分,主要通过微信支付进行操作,用户可以在购买商品或服务时选择分期付款。首先,用户需要开通微信支付的分期功能,这通常需要完成实名认证,并可能需要通过微信提供的信用评估...
花呗支付在哪些平台可以使用?
阿里巴巴生态内的支付场景已形成闭环,花呗作为信用支付工具在多个垂直领域实现深度渗透。从淘宝天猫到高德地图,从飞猪旅行到盒马鲜生,花呗的接入并非简单的支付渠道叠加,而是基于用户消费行为数据的精准匹配。这...
分期乐取消方法全解析
“分期乐”作为一种高息消费金融产品,其取消方式并非一成不变,而是围绕着用户的还款行为、逾期情况以及“分期乐”自身政策的调整而呈现出多样的可能性。首先需要明确的是,早期取消“分期乐”相对简单,通常需要提...
分期乐提额技巧解析:如何升至5万额度
对于众多分期乐用户而言,如何将授信额度提升至5万元是他们最为关心的话题之一。本文旨在通过分析影响提额的因素以及提供实际可行的建议,帮助大家更好地了解和掌握提额技巧。 首先,我们需要明确的是,平台会...
得物平台购物流程揭秘
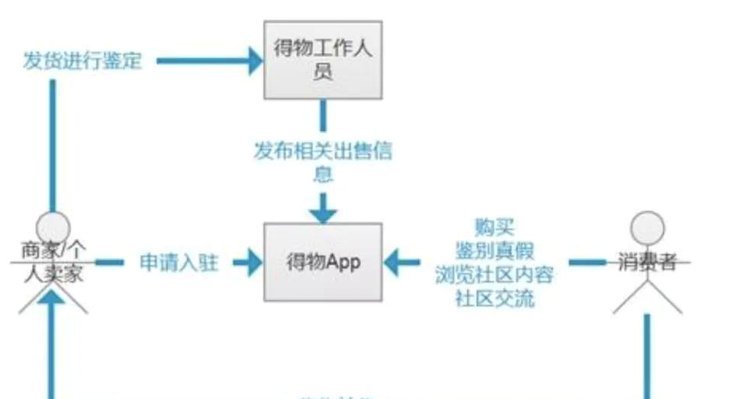
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...