花呗资金能提现到银行卡吗?真相揭秘
花呗本质上是一款消费信贷产品,而非储蓄类金融工具。它的设计逻辑是帮助用户完成线上和线下的即时支付,资金在交易完成后便进入商户的结算体系。这意味着花呗账户里并不存在可供提取的余额——你看到的额度数字,代表的是银行愿意为你提供的消费借款上限,而不是你账户里的存款。所以当有人问花呗钱怎样提现到银行卡时,首先要厘清的是:这笔钱从来就不在你这里,它只是被预先批准给商户使用的信用额度。
不少用户产生误解的原因在于混淆了花呗与其他支付工具的区别。例如余额宝、零钱通等产品确实允许随时赎回并转入银行卡,但花呗的运作机制完全不同。它的还款周期通常与账单日挂钩,每月固定日期生成待还金额,而非按天计息或即时可用。部分平台在营销时强调"灵活使用""随借随还"等话术,进一步强化了用户将其等同于活期存款的认知偏差。这种认知错位一旦遇到实际提现需求,就会引发困惑和焦虑。
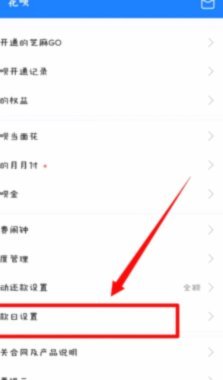
从风控角度理解花呗的不可提现性会更加清晰。如果允许将消费信贷额度直接转回银行卡并再次消费,就构成了资金闭环套利——相当于用银行的钱给自己创造无成本的资金流,这会彻底击穿整个信用体系的风险模型。监管层面对此有明确界定,信用卡类产品的资金必须用于真实交易场景,不能回流至持卡人个人银行账户。花呗的底层协议正是基于这一原则构建的,因此提现功能在系统设计上就不存在。
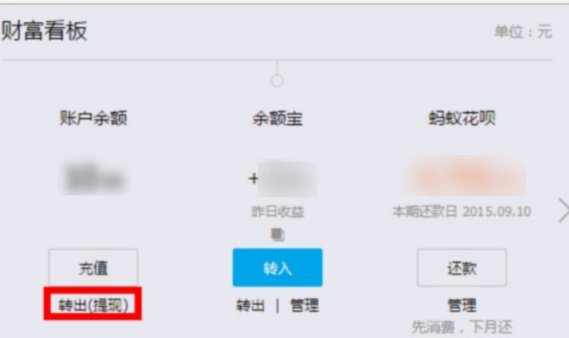
如果你确实需要将支付宝账户中的自有资金转入银行卡,可以走零钱通或余额宝的赎回通道完成操作。这些产品属于货币基金类产品,支持快速到账并直接绑定银行卡进行资金划转。而花呗账单本身只能选择在线下还款、代扣信用卡或手动充值额度等方式处理——后两种方式本质上是往花呗里"存钱"而非从花呗取出。理解这个方向性的区别,是解决提现需求问题的前提。
综合来看,花呗钱怎样提现到银行卡这个问题的答案很明确:没有可行路径,因为产品定位决定了它不具备资金归集功能。与其寻找不存在的操作入口,不如重新审视自己的资金存放方式——如果
相关文章
花呗恢复使用的方法
花呗作为一种便捷的信用支付工具,其使用状态受多种因素影响。当用户遇到花呗功能受限时,首要问题是信用评估机制的变化。支付宝系统会综合评估用户的芝麻信用分、历史还款记录、负债情况以及账户活跃度。值得注意的...
信任缺失何处寻——当借贷冰封后的破局之道
“所有都借不出钱了哪里还能借出”这个问题,看似是一个命题,实则触及了金融体系的底层逻辑与经济活动中的复杂动态。我们常常认为货币的流通取决于借贷行为,但实际上,借贷并非单纯的“供需”关系,而是建立在信用...
花呗套现的秘密:资金如何流动?
花呗套现的本质是通过信用工具实现资金流转的灰色操作,其核心逻辑在于利用平台授信额度创造流动性。常见手段包括虚构交易场景、拆分订单金额或借助第三方支付通道完成资金转移。此类行为本质上是信用资源的非合规性...
分付提现机制解析
分付模式下提现的机制远比传统支付方式复杂得多,这源于其核心设计——将交易分成若干份,分别由不同参与者承担。理解“分付怎么能提现出来”的关键在于,提现并非一次性从一个账户输出,而是基于每个参与者所承担的...
白条额度商家能查吗?揭秘背后机制
白条,一种新兴的消费金融产品,为消费者提供了灵活便捷的支付方式。然而,其背后的运作机制也引发了一些争议,尤其是关于“白条取出额度商家平台能查到吗”的问题。 答案并非简单的“是”或“否”,而是取决于多个...
携程通轻松套现技巧分享
近年来,随着互联网金融的迅猛发展,不少用户对于如何高效利用手中的积分和优惠券产生了浓厚兴趣。携程通作为一种常见的旅行奖励方式,在兑换旅游服务之外,也逐渐成为了许多用户的资产增值工具之一。本文将深入探讨...