分付提现机制解析
分付模式下提现的机制远比传统支付方式复杂得多,这源于其核心设计——将交易分成若干份,分别由不同参与者承担。理解“分付怎么能提现出来”的关键在于,提现并非一次性从一个账户输出,而是基于每个参与者所承担的份额进行结算和归集。首先,需要明确的是,每个参与者代表的并非简单的资金支付,而是对交易主体产生的风险和收益的承担。这种承担的本质决定了提现流程的复杂性。每个分付协议通常会详细规定每个分付方的权利和义务,包括结算周期、结算方式、以及任何可能影响结算的因素。因此,提现的执行力依赖于对协议条款的精确理解和执行。如果协议未明确规定分付方的提现方式或时间节点,则可能导致提现延误或无法提现的情况,所以首先要仔细阅读协议,确认提现的具体条件和流程。
进一步细化地讲,分付平台的提现系统通常会建立一个复杂的智能合约或分布式账本技术(DLT)生态系统来管理分付交易。这个系统会追踪每个分付方的份额、交易状态和结算周期,并通过智能合约自动执行结算流程。例如,在房地产众筹项目中,每个投资者承担的份额可能对应着房屋的特定面积或楼层,平台会根据这些比例自动计算每个投资者应得的提现金额。这个系统还需考虑跨链交互,如果投资者和交易主体分布在不同的区块链网络上,则需要使用跨链桥建立连接,实现资金的无缝转移。同时,平台需要建立完善的风控机制,以防出现恶意欺诈行为,确保资金的安全性。提现流程的透明度和可追溯性也是至关重要的,它能增强所有参与者的信任感,从而促进分付生态系统的健康发展。
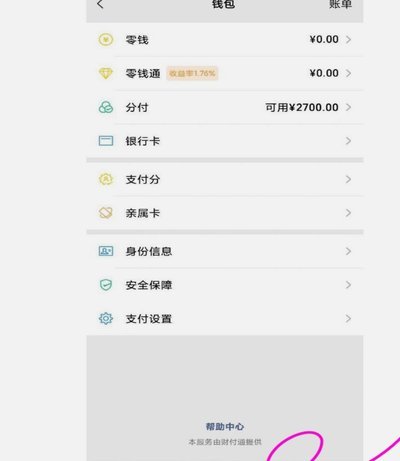
在实际操作中,投资者在发起提现申请时,需要提供必要的身份验证信息,以确保身份信息的真实性。平台随后会将提现申请提交给相应的智能合约或DLP系统,系统会根据协议条款和投资者身份信息进行验证。验证通过后,系统会自动将投资者应得的资金从交易主体的账户中提取,并按照分付协议的约定,转移到投资者账户。由于涉及多个账户之间的资金转移,因此提现速度通常比传统支付方式慢,也更容易受到网络拥堵、智能合约执行延迟等因素的影响。因此,投资者应该做好心理准备,并密切关注提现状态,以便及时发现并解决可能出现的问题。

总而言而言,分付提现的复杂性源于其分布式、智能化的设计理念。成功解决“分付怎么能提现出来”的问题,不仅在于技术支持的完善,更在于协议的清晰、透明和公平。投资者需要充分理解分付协议的条款,积极与平台沟通,并保持对提现流程的关注。此外,选择信誉良好、技术实力雄厚的分付平台也是至关重要的。未来的分付模式发展,必然会朝着更加高效、便捷和安全的方向前进,而投资者应该积极拥抱这些变革,共同推动分付生态系统的繁荣发展。
相关文章
分期乐额度借不出来可以买东西吗
分期乐额度借不出来时能否购物,本质上取决于平台的风控逻辑与用户行为的关联性。系统对额度的管控并非绝对隔离消费权限,而是通过动态评估用户信用风险来调整可用额度。当额度被冻结或暂时无法提取时,平台可能已将...
微信分付能套现吗?
分付作为微信支付体系内嵌的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。与传统信用卡或借贷产品不同,分付的额度并非固定授信,而是通过用户历史支付数据、社交关系链、消费行为等多维度...
你的白条额度是否会被商家看见?
### 白条额度:商家与平台的数据边界解析 在数字化支付的浪潮中,"白条"作为一种预授信消费金融工具,其额度管理成为用户与平台博弈的核心焦点。商家与平台能否"看见"用户的取现额度,不仅关乎商业机密,...

24小时分付套现电话背后的双面镜像
### 分付套现电话:金融便利与潜在风险的双重面孔 在快节奏的经济生活中,资金周转问题常常成为企业和个人的痛点。尤其是在突发资金需求时,传统的银行贷款或信用卡提现往往需要较长的审批时间,无法满足即时...

得物提现到账流程详解
得物平台的提现到账流程设计得颇为人性化,旨在为用户创造一个流畅便捷的资金管理体验。为了更好地理解这一过程,首先需要明确的是,在进行提现操作之前,账户内必须有足够的可提现余额,并且用户应当详细阅读相关的...
微信“便荔卡包”套现难理
在复杂的数字支付生态中,“能否套现”这一疑问,本质上是在探讨一种价值流动的边界和系统设计的底层逻辑。我们必须将视角从单纯的“取现”行为,提升到对支付体系价值锚定的理解。微信支付乃至整个数字钱包,其核心...