携程拿去花是什么?详解其旅游场景下的信用支付工具
携程的拿去花并非传统意义上的消费金融平台,而是其在旅游服务场景中嵌入的信用支付工具。该产品通过整合用户在携程平台的历史行为数据,构建动态信用评估模型,允许用户在预订机票、酒店等服务时选择“先享后付”模式。这种设计打破了传统旅游预订需全额支付的限制,将金融服务深度嵌入用户旅程规划的全流程,本质上是携程利用自身流量优势向金融场景延伸的尝试。其核心价值在于将旅游消费的即时性需求与分期付款的灵活性结合,填补了用户在资金周转与出行计划之间的断层。
从技术架构看,拿去花依赖于携程积累的海量用户行为数据,包括消费频率、预订偏好、行程完整性等维度。这些数据经过算法处理后,能够生成比传统征信体系更精细的信用画像。平台通过实时授信机制,使用户在预订环节即可获得即时审批结果,这种即时性显著提升了用户体验。同时,携程将风险控制嵌入交易闭环,例如设置动态额度调整、行程履约关联等机制,有效对冲了信用支付可能带来的坏账风险。这种数据驱动的风控模型,成为其区别于其他旅游分期平台的关键竞争力。
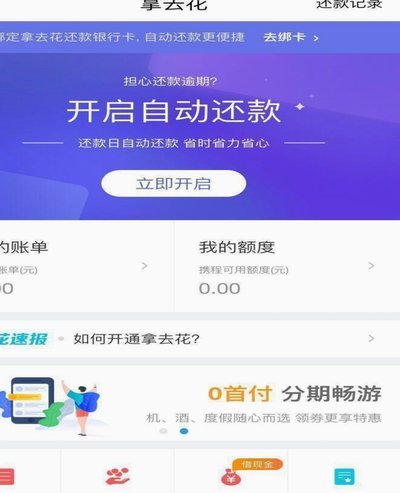
在用户价值层面,拿去花重构了旅游消费的决策逻辑。传统模式下,用户常因资金压力放弃高性价比的行程选择,而该产品通过信用杠杆释放了潜在消费力。数据显示,使用该服务的用户中,约35%选择将原本计划分期的高端酒店升级为全款预订,这种“信用赋能”效应显著提升了携程的客单价。同时,平台通过与银行、消费金融公司共建资金池,既保障了资金流动性,又避免了直接承担放贷风险,形成了可持续的商业闭环。
然而,这种模式也面临多重挑战。首先,信用评估模型的准确性直接影响用户体验,过度宽松可能引发坏账,过度保守则会削弱产品吸引力。其次,旅游消费的高频低额特性与金融产品的长周期属性存在天然矛盾,如何平衡资金周转效率与用户粘性仍是难题。此外,随着监管对消费金融领域的持续收紧,携程需在合规框架内探索更精细化的运营策略。这些挑战的存在,决定了拿去花的未来发展不仅取决于技术迭代,更依赖于对旅游消费本质的持续洞察。
相关文章
钱难借?深度解析金融“枯竭期”后的资金新脉络
“所有都借不出钱了”,这句话的出现不仅仅是经济数据上的一个指标,更折射出当前金融生态系统和全球经济运行的深刻变异。传统意义上的贷款渠道,包括银行、影子银行、P2P平台等,都已经接近饱和,甚至出现违规退...
美团月付的风险边界与用户行为解读
### 美团月付的风险边界与用户行为分析 #### 1. 风险控制机制的底层逻辑美团月付作为消费信贷产品,其核心风控模型建立在大数据和行为分析基础上。平台通过用户历史消费轨迹、还款能力评估、第三方征...
微信分付的钱能提现吗?深度解析其用途与限制
微信分付是腾讯公司为用户提供的一项灵活的信用消费服务,用户可以通过此功能进行分期付款购物或者临时资金周转。然而,在讨论是否可以从微信分付中提现的问题时,我们必须明确几个关键点。 首先,需要了解的是,...
花呗套现手续费怎么算
近年来,随着互联网金融的迅猛发展,“套现”花呗的现象时有发生。所谓的“套现”,指的是用户通过各种渠道将尚未还款的信用额度变现,换取现金使用。然而,这一行为背后往往伴随着高额的手续费和潜在的风险。...
鹿优选投诉指南:高效解决你的难题
鹿优选平台的投诉处理,与其自身的服务模式紧密相连。不同于传统电商平台的单一销售模式,鹿优选依托“个人带货”的社交电商模式,消费者与最终商品提供者之间存在一层复杂的链路。因此,投诉处理并不局限于商品质量...
花卉提取技术与应用解析
在花卉应用领域,"取出来用"是一个值得深入探讨的话题。这里的"取出来"不仅仅是指物理上的分离,更是一种对花朵价值的深度挖掘。无论是精油提取、色素萃取,还是香料制作,每一步都需要精准的技术与耐心的操作。...