分期套利背后的真相
近日,有关“分期乐套1000利息”的讨论在网上引起了广泛关注。这一现象背后不仅反映了消费者对于金融产品的理解和使用出现了偏差,更暴露了部分平台在用户教育方面的不足。所谓的“分期乐套利”,实际上是通过多个借款平台之间的利率差异和时间差进行套现的行为,从而获取额外的收益。
在实际操作中,用户通常会从一个平台借出资金,并迅速将这笔资金转到其他更高利息或更低手续费的平台上,以此来赚取利息差。然而,这种做法存在诸多风险。首先,频繁借贷不仅增加了信用记录负担,还可能导致超前消费和过度负债问题;其次,套利行为往往依赖于极高的信息不对称性,一旦被平台发现,可能会面临冻结账户、限制借款额度甚至法律诉讼的风险。
值得注意的是,“分期乐套1000利息”虽然看似是一种快速获利的方法,但对于普通消费者而言,这种操作不仅缺乏长远眼光,且极易陷入财务困境。因此,在使用任何金融产品之前,尤其是涉及到借贷时,用户应当充分了解相关产品的费用结构、还款期限以及自己的实际偿还能力,避免因一时之利而埋下长久的隐患。
总之,“分期乐套1000利息”尽管短期内看似能带来收益,但长期来看,其潜在的风险和成本远超过预期利益。消费者在选择金融产品时,应保持理性判断,并充分考虑自身实际情况,以做出更为明智的选择。
相关文章
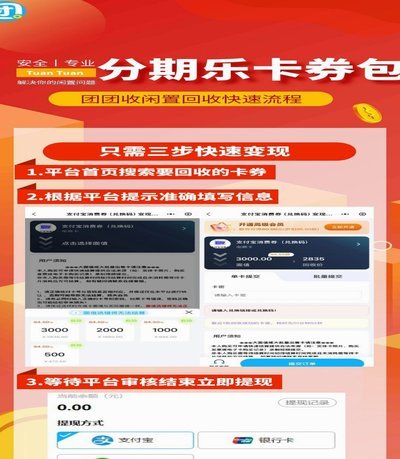
分期乐额度灵活运用机制
分期乐的额度套用机制本质上是消费金融产品与用户行为模式的深度耦合。平台通过算法模型将用户信用评分、历史消费数据、还款能力等维度转化为可量化的额度数值,这种转化并非简单的线性映射,而是基于风险偏好与收益...
白条额度商家能查吗?揭秘背后机制
白条,一种新兴的消费金融产品,为消费者提供了灵活便捷的支付方式。然而,其背后的运作机制也引发了一些争议,尤其是关于“白条取出额度商家平台能查到吗”的问题。 答案并非简单的“是”或“否”,而是取决于多个...
微信分提升信用分小技巧全攻略,额度提升快人额度
微信分付作为一种信用支付工具,旨在为用户提供便捷的消费体验。然而,有用户 1. **良好信用记录**:保持良好的支付习惯,避免逾期还款,可以提高信用评分,进而可能提升微信分付额度。 2. **增加绑...
分期乐微信QQ社交金融整合
社交平台与金融产品的整合正在重塑消费信贷的底层逻辑。分期乐通过微信和QQ构建的用户触达体系,本质上是将金融服务嵌入高频社交场景的尝试。这种模式突破了传统App的封闭性,利用微信支付的即时性和QQ群的社...
得物提现手续费真相揭秘
得物平台的余额提现规则始终是用户关注的焦点,尤其在交易频繁的二手潮玩市场中,手续费问题直接影响资金流动性。根据平台最新政策,普通用户通过得物App提现至绑定银行卡时,目前暂未收取固定手续费,但需注意部...
分期乐额度:变现新思路
分期乐额度,这个看似简单的金融产品,实则蕴含着强大的潜在价值——“变现”。传统的理解往往将其视为消费工具,关注点集中在降低首付、缓解还款压力上。然而,深入挖掘其背后的机制,特别是额度规模与利率之间的关...