高效卖货秘籍:得物个人店操作指南
在得物平台作为个人商家 selling products,成功的关键在于理解平台规则、消费者需求以及如何打造独特的品牌定位。首先,选品策略至关重要。得物以潮流文化和年轻人群体为核心用户,商家需要精准把握市场需求,选择具有高复购率和溢价能力的商品。例如,限量款球鞋、设计师潮牌或新兴品牌的联名产品往往能吸引目标客户的关注。
其次,供应链管理是决定经营效率的核心环节。个人商家需建立稳定的货源渠道,并确保商品质量符合平台标准。得物对货品真伪有严格把控,任何违规行为可能导致店铺被封禁。因此,商家需要与可靠的供应商合作,并通过正规渠道进货,避免因假货问题影响声誉。
在营销策略方面,内容创作和社交互动是关键。得物用户偏好奇葩文化和个性化表达,商家可以通过发布高质量的产品图片、视频或搭配建议来吸引消费者。同时,积极参与平台内的社区活动,如参与潮流话题讨论或与粉丝互动,可以提升品牌曝光度并建立良好的客户关系。
数据分析能力同样不可或缺。通过得物提供的后台数据工具,商家可以实时监控销售情况、用户反馈和市场趋势,从而优化库存管理和营销策略。例如,在销售旺季前预测热销产品,提前备货以满足需求;或者根据用户搜索行为调整推广关键词,提高转化率。
最后,风险管理是长期经营的基础。得物平台规则复杂且更新频繁,商家需时刻关注政策变化,并确保自身操作符合规定。此外,合理定价、避免虚假宣传以及妥善处理售后问题也是维护店铺信誉的重要环节。通过持续学习和改进,个人商家才能在竞争激烈的得物市场中脱颖而出。
相关文章
谁知道花呗被设计成这样还能套现?
信用卡背后的流动性幻觉,正是所有探讨“套取”行为的起点。这种行为模式的核心误区,在于将信用额度等同于可立即提取的现金流。在金融体系的宏大叙事中,花呗这类消费信贷产品,其设计本质是促成消费行为,它购买的...
花呗套现攻略大揭秘
“谁知道花呗怎么套出来?”这个问题,看似简单,实则触及了数字支付生态系统中一个令人警惕的漏洞——消费信用利用的“套现”行为。这种行为并非仅仅是技巧问题,而是对金融科技公司、监管机构以及用户自身行为的深...
花呗二维码收款提现手续费是多少?不同渠道标准解析
花呗二维码收款的提现涉及的费用,远比大多数用户想象的复杂且多维度。简单地将“手续费”定义为某个固定的百分比并不准确。实际上,花呗提现的成本是由蚂蚁集团根据不同的提现渠道、金额大小、以及用户的信用等级等...
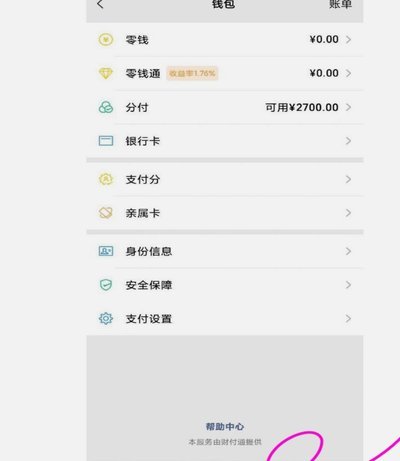
分付提现机制解析
分付模式下提现的机制远比传统支付方式复杂得多,这源于其核心设计——将交易分成若干份,分别由不同参与者承担。理解“分付怎么能提现出来”的关键在于,提现并非一次性从一个账户输出,而是基于每个参与者所承担的...
分期乐额度借不出来可以买东西吗
分期乐额度借不出来时能否购物,本质上取决于平台的风控逻辑与用户行为的关联性。系统对额度的管控并非绝对隔离消费权限,而是通过动态评估用户信用风险来调整可用额度。当额度被冻结或暂时无法提取时,平台可能已将...
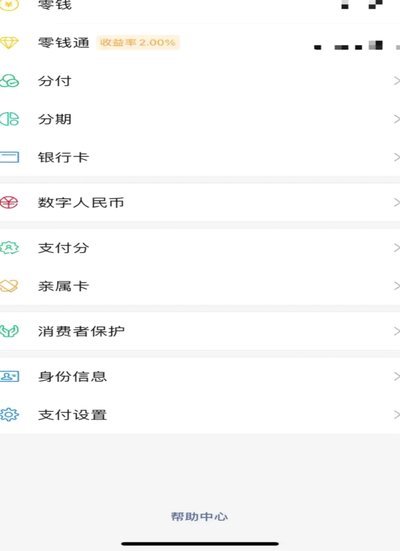
分期乐微信QQ社交金融整合
社交平台与金融产品的整合正在重塑消费信贷的底层逻辑。分期乐通过微信和QQ构建的用户触达体系,本质上是将金融服务嵌入高频社交场景的尝试。这种模式突破了传统App的封闭性,利用微信支付的即时性和QQ群的社...