解析分期支付逻辑:如何利用额度拆解驱动冲动消费
消费信贷产品化与“分期乐购物额度套”的共生,本质上是一场高度精密的消费者行为心理学工程。这套机制并非单纯的财务透支许可,它更像一个情绪驱动的消费催化剂。通过将庞大、一次性的支出(如电子产品、高端家电)拆解成多个看似微不足道的月供,系统成功地模糊了“购买力”与“支付能力”之间的边界。消费者接收到的是一种错觉:仿佛获得了巨大的购买自由,但实际上却持续承担了一系列小额、高频的财务义务。这种分割展示策略最大化了消费决策时的即时满足感,有效地激活了冲动消费回路,将原始的购买冲动转化为一种难以抗拒的、分期化的财务承诺。购买者关注的是即时拥有所带来的情感价值,而非其背后复合利息和总额成本的理性权衡。
从商业运营的角度看,零售商部署分期乐购物额度的核心目标,绝非仅仅是提供便利,而是对平均交易价值(ATV)的强制性提升。当用户通过体验感和“可负担性”的情绪诱导达到决策临界点时,分期机制如同一个完美的加速器,让用户绕过了理性预算的制动。平台方能够精确地利用用户对“小额支付”心理的偏好,将本来可能促成退货、延迟或取消交易的高门槛购买,转化为多个低压力、难以反悔的周期性承诺。这种额度的套用模式,构建了一个虚拟的消费循环闭环:品牌通过流量入口进行曝光,信贷机构提供财务支撑,零售终端完成交易背书。最终,这套机制有效地将购买行为从一次性的资本支出,重构为长期、可预测的现金流服务。
深入解析其背后的消费心理模型,需要关注“锚定效应”和“沉没成本谬误”的结合。分期支付打破了消费者传统的“所有款项一次性支付”的认知锚点,使他们对总成本的敏感度显著下降。当用户已经为首期付款、第二期付款设立了心理预期后,即便后续产生了犹豫,也倾向于继续前行,避免“浪费”已支付的款项,陷入典型的沉没成本陷阱。这种心理结构的重塑,使得购物额度的“套用”呈现出一种不可逆的趋势。它将原本基于需求(Needs)的购买行为,成功转化为基于心理惯性和支付习惯(Habitual Spending)驱动的,难以自我设限的消费循环。
从社会宏观角度审视,分期购物额度套的盛行,警示了当前消费金融体系在用户风险识别方面的结构性缺陷。过度依赖“可分期化”的诱导,实质上是在将金融风险的承担权重从产品方和信贷方,巧妙地转移到了消费者的家庭现金流结构之上。消费者亟需建立一套系统性的“精神抵抗力”,将营销宣传所营造的“获得轻松感”与真实的“负债压力”进行严格分离。金融素养教育必须从单纯的知识灌输,升级为一套可操作的、反思消费模式的批判性思维训练,帮助用户在享受即时购买快感的同时,始终保持对自身财务极限的清醒认知和审视能力。
相关文章
鹿优选额度变现规则揭秘
鹿优选平台的额度变现问题,一直是许多借贷用户关心的话题。实际上,“几折”变现这一说法并不准确,因为鹿优选的额度兑换方式更为复杂和灵活,通常涉及的是将未使用的借款额度转换为现金红包或折扣券。这种转换并非...
得物app怎么申请额度 现金
得物App作为球鞋交易平台,其金融功能主要围绕用户交易行为展开。平台提供“得物钱包”支持资金管理,但现金额度申请并非直接功能。用户需通过绑定银行卡完成资金流转,而非独立申请信用额度。平台对信用评估严格...
羊小咩便荔卡:跨境支付新流程详解
“羊小咩便荔卡取现流程”并非一个简单的交易步骤,它代表着一种高度精细化的金融服务,核心在于利用区块链技术实现跨境支付的效率提升和成本降低。传统的国际支付涉及多方中介、复杂的结算周期和高昂的手续费,而羊...
白条逾期协商延期与套现方法
白条逾期后协商延期的核心逻辑在于重构债务时间轴。平台风控系统通过逾期数据生成的信用评分会直接影响用户后续借贷额度,但协商延期本质上是通过人工干预调整还款计划。需明确的是,延期申请并非无条件批准,平台会...
花呗套现:风险与潜在后果
花呗套现,听起来像是能快速获得资金的诱人方式,但其背后隐藏的风险与潜在后果远比简单的收益显而易见。我们并非要鼓励任何非法或不道德的行为,而是从风险控制、合规性以及用户的财务健康角度,剖析其运作方式,并...
如何正确提升和使用分期乐额度?
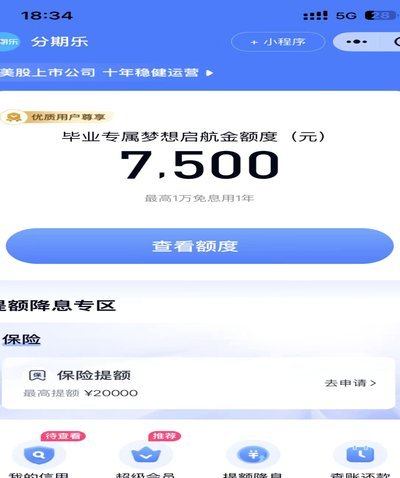
分期乐的额度体系本质上是基于用户信用画像的动态分配机制。平台通过算法模型综合评估用户的消费频率、还款记录、账户活跃度等维度,最终生成可使用的额度池。值得注意的是,额度并非固定数值,而是随着用户行为产生...