白条借款系统限制额度,风控机制在动
白条借款额度无法提现的现象,本质上是平台风控系统对用户信用风险的动态评估结果。当系统检测到用户近期存在高频借贷行为、还款周期异常波动或消费场景偏离历史画像时,会触发额度管控机制。这种限制并非简单的额度冻结,而是基于大数据模型对用户偿债能力的实时校验。例如某用户月收入稳定但突然出现大额信用卡分期,系统可能将此视为负债率突增,进而压缩可用额度。这种机制设计旨在防范过度借贷风险,但往往让用户误以为平台存在系统性故障。
平台风控算法的迭代升级正在重塑额度管理逻辑。早期白条系统主要依赖基础征信数据,如今已引入多维度行为分析,包括设备指纹识别、地理位置轨迹、社交网络关联等。当用户更换手机设备或更换IP地址频繁时,系统会将此类行为标记为可疑交易,导致临时额度限制。这种技术手段的升级使风控精度提升,但也增加了用户感知到的"额度异常"概率。值得注意的是,部分用户因误操作触发风控规则,例如在非本人设备上登录账户,这类情况往往需要人工申诉才能解除限制。
额度管控的实质是平台对用户风险偏好的重新校准。当系统发现用户存在逾期未还记录、还款来源不稳定或消费行为出现异常波动时,会通过降低额度或限制提现来控制潜在风险。这种动态调整机制与传统贷款审批存在本质差异,它更侧重于实时风险监控而非静态信用评估。例如某用户因临时周转困难延迟还款一周,系统可能据此调整其信用评分,而非直接冻结账户。这种机制设计既保护了平台资金安全,也给用户留有纠偏空间,但往往需要用户主动提供补充材料才能恢复额度。
用户行为模式的细微变化可能引发系统风控的连锁反应。当用户突然改变消费场景,如从日常消费转向大额购物,或频繁在非绑定商户进行交易,系统会将此类行为视为风险信号。此外,用户在短时间内多次申请借款或进行额度调整操作,也可能触发风控系统的预警机制。这些行为模式的改变往往与用户实际财务状况无关,而是算法对数据波动的过度敏感。解决此类问题的关键在于帮助用户重建行为画像,例如通过稳定消费记录、补充收入证明等方式,让系统重新评估风险等级。
平台正在通过技术手段实现更精细化的额度管理。当用户出现短期资金周转困难时,系统可通过分析历史还款数据、收入波动趋势等指标,动态调整可用额度而非直接冻结账户。这种机制既保障了资金安全,也给予用户合理的缓冲空间。但用户往往因不了解系统运作逻辑而误判风险,例如将系统提示的"额度调整"视为账户异常。建议用户关注平台推送的风控提示,及时补充必要的身份验证信息,或通过官方渠道申请人工审核,以更高效地解决额度使用问题。
相关文章
如何在得物快速变现潮流商品?
想要快速变现得物平台的商品,首先需要了解得物平台的运作机制和市场环境。得物是一款专注于潮流商品的交易平台,商品多为限量、二手、设计师品牌等稀缺资源。因此,快速变现的关键在于精准掌握市场动态和了解用户需...
美团月付:别轻举妄动,小心“陷阱”
月付账单的本质,并非一张可被直接兑换成流通现金的“账面资产”,而是一个结构化的、带有时间锚点的**信用债务义务**。许多人对“美团月付怎么换现金”存在一个误解,将延迟付款的便利性等同于一种可以主动变现...
花卉提取技术与应用解析
在花卉应用领域,"取出来用"是一个值得深入探讨的话题。这里的"取出来"不仅仅是指物理上的分离,更是一种对花朵价值的深度挖掘。无论是精油提取、色素萃取,还是香料制作,每一步都需要精准的技术与耐心的操作。...
信用卡套现多久东窗事发?
套现行为的隐蔽性与风险暴露周期呈现动态博弈关系。信用卡套现通常在3-7个工作日内被银行风控系统识别,但具体时间取决于交易模式与资金流转路径。高频小额交易可能触发异常监测阈值,而大额单笔操作则可能因金额...
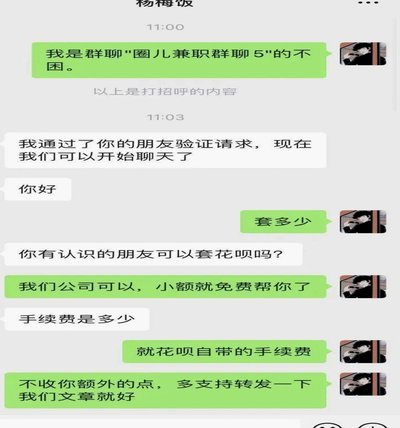
花呗套现1500安全吗?会被发现吗?
“花呗套路”指的是通过虚报消费金额来获取花呗额度,进而用于消费或转账的行为。针对这一现象,支付宝(包括花呗)采取了多重机制来识别和限制这种行为,简单地说,1500元“套路”的风险远高于少量金额的虚报,...
24小时信用卡套现技术解析
在金融诈骗的复杂生态中,“24小时专业套信用卡”这一现象愈发引人关注。这种行为不仅仅是一种简单的欺诈活动,更是金融机构与犯罪分子之间的一场智慧较量。从个人和社会角度来看,此类行为带来的不仅是经济损失,...