携程拿去花取现攻略
携程拿去花的取现机制本质上是将信用额度转化为可支配资金的过程,其核心逻辑在于平台对用户信用风险的评估与资金流动的管控。用户通过绑定银行卡完成身份验证后,系统会根据历史消费记录、还款能力等维度生成可提现额度。值得注意的是,该额度并非账户余额,而是基于信用评分的临时授信,实际到账金额受平台风控策略实时调整。例如在节假日或旅游旺季,系统可能临时降低提现上限以防范资金链断裂风险。
取现操作需在指定时间内完成,逾期未提可能导致额度冻结或信用评分下降。值得注意的是,携程拿去花的提现通道存在隐性成本结构,除基础手续费外,部分用户会遭遇延迟到账费、跨行转账费等附加支出。实际费率与用户信用等级密切相关,优质用户可享受0.5%的优惠费率,而新用户可能面临1.5%-2%的浮动费率。这种差异性定价策略本质上是平台对风险敞口的补偿机制。
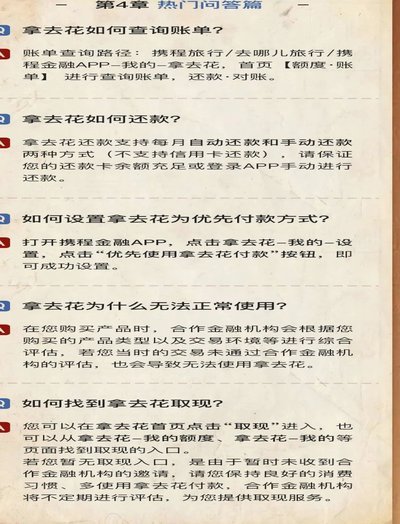
从资金流动角度看,携程拿去花的提现路径存在时间价值衰减特征。系统通常设置24小时到账规则,但实际到账时间受银行清算周期影响,部分用户需等待3-5个工作日。这种延迟可能对应急资金需求产生影响,建议用户提前规划提现时间。同时需警惕额度透支风险,当账户余额接近临界值时,系统会触发预警提示,避免因资金链断裂导致的信用违约。
在替代方案层面,携程拿去花的提现功能与传统信用卡提现存在本质区别。前者依托旅游消费场景的闭环生态,提现额度受预订订单金额限制;后者则基于通用信用额度,可应用于任意消费场景。这种差异决定了两者在资金使用效率、手续费结构、额度管理等方面存在显著差异。用户需根据自身资金需求特征选择更适配的金融工具。
长期来看,携程拿去花的提现机制正在向智能化方向演进。通过大数据分析,平台可动态调整用户提现额度与费率,例如对高频次取现用户设置阶梯式费率,对低频用户提供临时额度提升。这种精细化运营模式既保障了平台资金安全,也提升了用户体验,但同时也要求用户具备更强的财务规划能力,避免陷入过度依赖信用工具的消费陷阱。
相关文章
分期乐购物额度取现实用指南
分期乐购物额度取现,对于熟悉平台操作的用户来说可能并不陌生。这一功能允许用户将原本用于在线消费的信用额度转化为现金,并通过绑定的银行卡实现提现。然而,在实际操作过程中,不少用户可能会遇到各种疑问和挑战...
得物额度如何取现平台在哪
得物额度取现机制的实施,实际上反映了平台在用户价值与运营效率之间的微妙平衡。传统电商模式下,用户通常需要提前充值以获得购物权限,这虽然对于平台来说是确定的营收来源,但同时也引入了用户闲置额度的风险。得...

微信分期付套现:一场虚假交易的真相
## 微信分期付套现的背后:一场多方利益的博弈 微信分期付作为一个便捷的支付工具,在提升消费者购物体验的同时,也暗藏着一条灰色的利益链条。一些商家和个人利用平台规则的漏洞,通过虚构交易、虚假消费等方...
得物分期套现全攻略
近年来,随着消费金融的兴起,得物这样的电商平台也推出了分期付款服务。这种模式不仅为消费者提供了灵活的资金解决方案,同时也吸引了众多用户选择通过分期来购买商品。 然而,许多用户可能并不清楚如何有效地管...

分期乐:数据闭环驱动的生态化变现新逻辑
分期乐的变现逻辑正在经历从流量收割到价值重构的质变。平台通过构建"消费数据-信用评估-场景金融"的闭环,将用户行为转化为可量化的资产。当用户在平台上完成多次消费行为后,其消费偏好、支付能力、还款意愿等...

如何关闭鹿优选会员
随着消费市场的日益成熟,越来越多的消费者选择加入各种会员计划以获取更多的优惠和便利。鹿优选作为一款专注于提供高品质生活商品和服务的应用程序,其会员服务无疑是吸引用户的利器之一。然而,随着时间推移,一些...