套现花呗平台怎么样 出账单啊
花呗套现平台的运作逻辑建立在支付闭环的漏洞利用上,其核心在于通过技术手段绕过风控系统。部分平台采用多商户分账模式,将用户消费金额拆解为多个交易单元,通过不同商户账户分散结算。这种操作需要精准把握支付宝的交易规则,例如对同一IP地址的交易频率限制、商户类别的风险评分阈值等。技术团队常通过动态调整交易参数,如修改订单时间戳、伪造地理位置信息等方式,降低被系统识别的概率。但这种模式存在显著的合规风险,一旦触发风控机制,不仅会导致账户被冻结,还可能面临法律追责。
从账单生成机制看,套现平台通常采用延迟结算策略。用户实际支付的金额会经过数日的账期处理,期间平台可利用资金周转差额获取收益。这种操作依赖于支付宝的账期规则,例如对消费类交易的T+1结算周期,以及对分期付款的分批到账机制。部分平台通过设置虚假的分期方案,诱导用户产生额外手续费,再以账单分期的形式回收资金。这种操作模式需要精确计算资金流的时间窗口,同时规避支付宝对异常分期行为的监控。
监管层面的穿透式审查正在强化对套现行为的打击力度。支付宝已建立多维度的风控模型,包括交易行为的时空轨迹分析、用户画像的动态比对、以及资金流向的链式追踪。近期推出的「交易风险感知系统」能够实时捕捉异常交易模式,例如短时间内高频的跨商户交易、非工作时段的集中支付等。平台通过机器学习算法持续优化识别模型,使得套现行为的隐蔽性大幅降低。这种技术升级迫使套现从业者不断调整操作策略,形成攻防博弈的动态平衡。
对于寻求资金周转的用户,合规的替代方案更具可持续性。例如通过支付宝的「备用金」功能获取临时额度,或利用信用卡的灵活分期服务。这些方案在风险控制和资金成本之间取得平衡,避免陷入套现带来的法律纠纷。部分金融机构推出的「消费金融贷」产品,允许用户将消费额度转化为可支配资金,且还款方式灵活。这种模式既满足了资金需求,又避免了违规操作带来的潜在损失,更符合长期财务规划的逻辑。
相关文章
羊小咩提现遇阻怎么办?
羊小咩平台提现功能的异常现象,本质上折射出数字支付生态中技术架构与用户需求的结构性矛盾。当用户遭遇提现失败时,往往指向账户安全验证机制的失效。平台为防范资金风险,通常设置多重验证层级,包括生物识别、设...
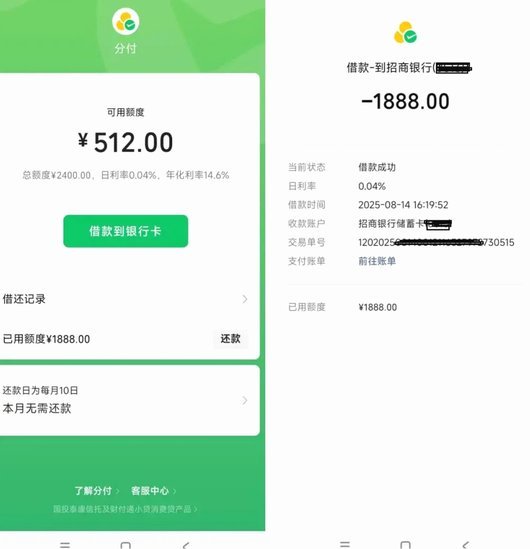
微信分付如何安全提现
微信分付作为腾讯生态内的信用支付工具,其核心逻辑是通过消费场景的闭环实现资金流转。部分用户试图通过多账户绑定、虚拟消费等手段突破系统限制,但此类操作本质上属于对平台风控机制的试探。技术层面看,分付的额...
24小时取现平台:机遇与风险
“分付24小时取现”的概念,实际上指向了一种新型的金融服务模式,其核心在于颠覆了传统借贷的资金流转逻辑。传统的贷款平台,通常会设置较长的到期期限,并且资金在借款人手中停留时间相对较长,最终在平台收取利...
微信分提升信用分小技巧全攻略,额度提升快人额度
微信分付作为一种信用支付工具,旨在为用户提供便捷的消费体验。然而,有用户 1. **良好信用记录**:保持良好的支付习惯,避免逾期还款,可以提高信用评分,进而可能提升微信分付额度。 2. **增加绑...
绕过花呗额度限制的猫腻与风险
花呗的信用体系本质上是基于用户消费行为数据构建的动态评估模型。其额度分配机制通过多维度数据交叉验证,包括消费频次、支付场景、还款记录等,形成独特的信用画像。这种模型的复杂性使得常规的额度突破存在技术门...
分期乐额度如何安全提现
分期乐可用额度的提现,本质上并非简单的数字转移,而是一次信用资产向流动资金的深度转化。当用户试图将账面上的“额度”变为银行卡里的“现金”时,这已脱离了单纯的购物分期范畴,进入了消费贷的逻辑领域。平台会...