花呗分期“套现”?别闹了
探讨“花呗分期套现”这一问题,本质上是在分析用户对信用支付工具的潜在滥用行为和其背后的财务需求。这绝非一个简单的“能与不能”的问题,而是一场资金流向、平台风控机制和个人金融知识理解之间复杂的博弈。许多人误以为花呗分期只是延期付款,却忽略了它是一个具有特定商用属性的信用额度。当用户将其用于尝试“套现”(即绕过真实的消费场景,将信用额度兑换成现金或可直接变现的等价物)时,触及的核心矛盾在于:平台设计初衷只允许信用支付,而非信贷借款。试图强行实现这种资金回流的操作,必然会触发多个层级的风控红线。
从系统设计的角度看,花呗分期的核心流程环环相扣,它必须绑定一个“真实的、可验证的商品或服务”。每一次交易的凭证链条都指向了一个商业主体,无论该商户是线上电商还是线下零售店,资金流转的记录都是清晰可见的。任何试图将支付工具拆解为纯粹现金的流程,都会被平台的反欺诈模型迅速识别为异常行为集群。这种套现操作通常需要依赖第三方甚至伪交易环节,其风险极高,因为每增加一个绕过消费场景的步骤,就相当于增加了被人流监控、资金追踪和合同法律责任的角度来审视。
所谓的“变通”渠道,比如利用充值卡、虚拟礼品或复杂的网络代收流程进行套现,虽然在互联网信息泛滥的情况下看似可行,但本质上依然是在玩弄系统规则的灰色地带。这些操作的核心风险早已超出资金损失本身。首先是账户被冻结的直接风险,这会切断用户的日常消费和信贷能力;其次是法律层面的追责。由于套现行为构成的是典型的信用违约或诈骗辅助行为,如果最终导致资金链中断或交易失败,用户不仅承担还款压力,还会面临额外的规则惩罚乃至司法认定风险。
深入分析一个成熟的金融生态系统,它必然会建立起严密的防火墙来防止这种定向的“资本透支”。平台分期服务提供的是基于未来现金流预期的消费信贷额度,而非活期周转资金。如果套现能够轻易实现,那么信用卡的定价模型和分期产品的设计逻辑就将彻底崩塌。因此,用户必须深刻理解:你获得的不是一笔随时可用的“备用金”,而是一张用于特定交易场景的商业消费凭证。规避掉商品和服务这一刚性锚点,所有的操作都只是在空中楼阁上搭建临时支架,最终只会导致自身利益与平台规则产生致命冲突。
相关文章
携程拿去花能否套现到微信?
携程“拿去花”作为一款嵌入旅游消费场景的信用支付工具,其核心逻辑在于将用户信用额度转化为可支配资金。平台通过大数据风控模型评估用户资质后,将授信额度以“虚拟余额”形式注入账户,用户可将该额度用于支付机...
白条额度商家能查吗?揭秘背后机制
白条,一种新兴的消费金融产品,为消费者提供了灵活便捷的支付方式。然而,其背后的运作机制也引发了一些争议,尤其是关于“白条取出额度商家平台能查到吗”的问题。 答案并非简单的“是”或“否”,而是取决于多个...
得物现金账户如何安全提现
### 账户选择不当,风险:盲目追求高收益陷阱深陷陷阱许多平台结构松,盲目选账户风险高收益高不稳,承诺易亏损。经济波动大,需审慎选平台背景资质稳结构强,避免血汗流。### 环经济周期:市场景气差...

白条加油额度能自己套出来吗
**白条加油额度自己能套出来不?** 近年来,随着移动支付的普及,各大互联网金融平台推出了各种信用产品,如支付宝的“花呗”、微信的“微粒贷”等。这些产品为用户提供了便利的消费和信贷服务,但也引发了一...
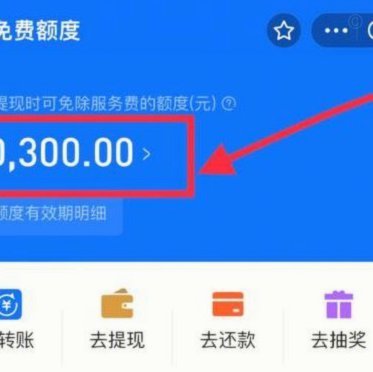
得物余额提现难:妙招解决“现金”问题
得物余额无法提现,绝非单纯的账户技术故障,它往往是平台风控机制、账户合规性或交易规则交织作用下的结果。在深入解决“提现不出来”的表象之前,必须先进行彻底的根源诊断。账户余额被卡住的根源,多数不是资金流...

得物提现到账流程详解
得物平台的提现到账流程设计得颇为人性化,旨在为用户创造一个流畅便捷的资金管理体验。为了更好地理解这一过程,首先需要明确的是,在进行提现操作之前,账户内必须有足够的可提现余额,并且用户应当详细阅读相关的...