借贷频率过高 影响还款?
当高频借贷行为触发系统性风险预警时,信用评分体系会启动多维度的防御机制。银行风控模型通过分析用户借贷频率与还款周期的关联性,发现过度依赖短期周转可能暗示潜在的财务脆弱性。例如,某平台数据显示,月度借款次数超过5次的用户,其授信额度平均下降37%。这种算法逻辑本质上是对借款人偿债能力的重新评估,系统会将高频借贷视为风险信号,进而压缩可贷额度或提高审批门槛。
平台风控策略的动态调整往往伴随着行业监管政策的传导效应。当监管层要求金融机构加强贷前审查时,各平台会同步升级反欺诈系统,将借款频率纳入风险评分维度。某区域性银行的案例显示,其在2022年第三季度将"30天内借款次数"的权重提升至18%,导致部分用户遭遇授信额度骤降。这种策略调整并非简单的额度收缩,而是通过构建更复杂的风控矩阵,将借款人置于更严格的信用评估框架中。
高频借贷形成的负债雪球效应,会通过多维渠道侵蚀借款人的财务健康度。当月度还款压力超过收入的40%时,系统会自动触发负债率预警机制。某消费金融公司的内部数据显示,负债率超过35%的用户,其借款成功率下降62%。这种恶性循环往往伴随着征信记录的负面标记,形成"借不到钱-被迫延期-征信受损-进一步受限"的恶性闭环,最终导致借款人陷入信用困境。
债务重组是破解高频借贷困局的核心路径,但需要精准把握操作窗口。建议优先选择具有债务整合能力的金融机构,通过"借新还旧"的方式降低负债率。某用户案例显示,将5笔分散贷款整合为单笔年化利率8%的贷款,不仅节省了32%的利息支出,还使月度还款压力下降45%。关键在于选择具备灵活还款方案的平台,并确保重组后的负债率控制在收入的30%以内。
优化信用记录需要建立系统性的修复策略。建议通过增加信用卡还款记录、适度使用小额信贷产品等方式,重建信用画像的完整性。某用户通过每月固定还款5笔小额消费贷款,半年内将征信查询次数从每月8次降至2次,最终成功恢复授信额度。同时要避免在短时间内集中申请多笔贷款,防止触发"多头借贷"的负面标签。
调整借贷策略应着重构建可持续的财务规划。建议将借款频率控制在每月1-2次,同时建立应急资金池以降低周转需求。某企业主通过将周转资金从短期借贷转为定期存款,不仅降低了财务成本,还使月度借贷次数下降70%。这种策略调整需要配合收入结构的优化,通过提升收入稳定性来增强借贷能力,最终实现从被动借贷到主动财务规划的转变。
相关文章
便荔卡购物额度如何安全转让给家人朋友
便荔卡包作为一种便捷的支付工具,已经深入到日常生活中的各个角落。然而,在享受其带来的便利的同时,用户对于如何高效使用便荔卡包内的购物额度也提出了更高的要求。例如,当个人或家庭内部需要将便荔卡包内的购物...
羊小咩额度提升秘籍:秒到账攻略
羊小咩的额度体系本质上是基于用户行为数据的动态评估模型。系统会通过多维度参数计算额度,包括交易频率、资金流向、账户活跃度等。核心逻辑在于建立用户信用画像,当高频低额交易与稳定资金链形成正向反馈时,系统...
白条能取出现金吗?看完别踩坑
“白条怎么套出来现金的钱”看似简单的问题,实则蕴含着复杂的金融逻辑和消费行为背调。核心在于理解“白条”并非直接现金,它本质上是一份信用额度,相当于银行或商家赋予你的“先消费权”。这种权力的运作机制跟传...
得物余额提现难:妙招解决“现金”问题
得物余额无法提现,绝非单纯的账户技术故障,它往往是平台风控机制、账户合规性或交易规则交织作用下的结果。在深入解决“提现不出来”的表象之前,必须先进行彻底的根源诊断。账户余额被卡住的根源,多数不是资金流...
得物提现到账流程详解
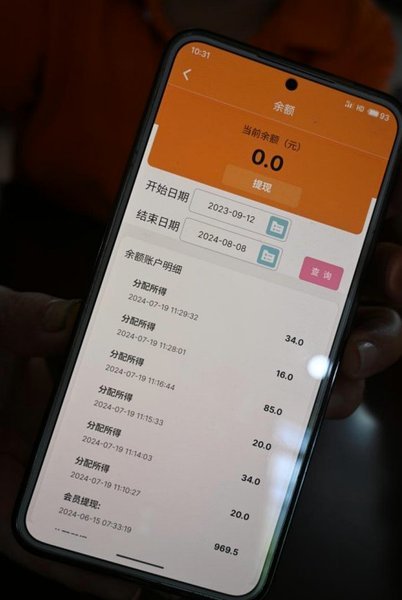
得物平台的提现到账流程设计得颇为人性化,旨在为用户创造一个流畅便捷的资金管理体验。为了更好地理解这一过程,首先需要明确的是,在进行提现操作之前,账户内必须有足够的可提现余额,并且用户应当详细阅读相关的...
微信分期如何用?从新手到高手全攻略
微信分期,作为一种新兴的支付方式,其真正的价值远不止于简单的“分摊压力”。它代表着一种更深层次的消费模式转变,更是商家利用科技与金融结合,实现新零售战略的重要工具。理解微信分期“怎么用啊”,关键在于认...