花呗额度稳定技巧:规律消费与场景管理
花呗额度的波动本质上是支付宝风控系统对用户信用画像的动态评估结果。当用户频繁申请临时额度或进行高频小额交易时,系统会通过消费频次、金额分布、支付场景等维度建立行为模型。值得注意的是,算法更倾向于识别具有稳定现金流特征的用户,例如在固定时间段内保持相似消费节奏的用户,其额度波动幅度往往低于随机消费群体。这种模式下,用户可通过建立规律性的消费周期,例如每周固定日期进行金额相近的消费,从而向系统传递出可预测的信用信号。
额度释放机制与用户账户的活跃度存在强相关性。当用户长时间未使用花呗或仅进行小额零星消费时,系统会降低额度的可用性。相反,保持适度的消费活跃度,同时避免过度依赖花呗完成日常开销,能够维持账户的健康状态。值得注意的是,系统对消费场景的识别能力在持续升级,例如区分线上购物与线下消费、区分高频小额支付与单笔大额消费等。用户可通过在不同场景中合理分配消费比例,构建更立体的信用画像。
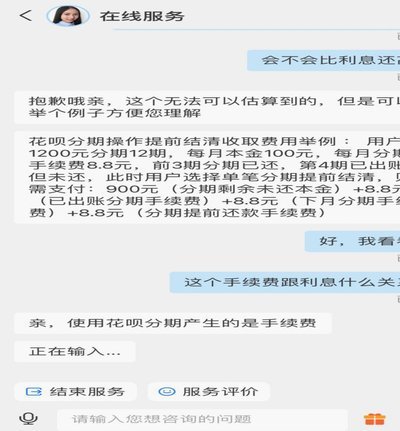
额度管理的核心在于理解支付宝的风控逻辑。当用户出现异常交易行为,如短时间内集中申请多笔额度、频繁更换支付方式等,系统会触发风控预警并降低额度。此时需要关注账户的健康度指标,例如还款记录是否连续、是否存在逾期历史等。值得注意的是,系统对用户账户的评估并非静态,而是通过持续的数据积累进行动态调整。用户可通过定期查看额度变动说明,了解具体影响因素并针对性优化。
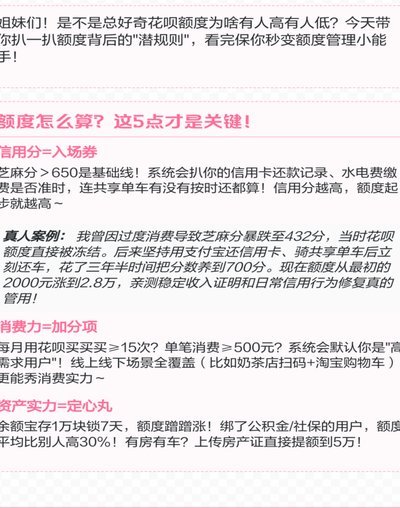
在额度释放过程中,用户行为模式的稳定性至关重要。当系统检测到消费习惯出现突变,例如突然增加大额消费或减少日常小额支出,可能会重新评估用户的信用风险。此时需要保持消费节奏的连贯性,避免因短期行为导致额度波动。同时,系统对用户账户的综合评估包含多维度数据,例如绑定银行卡的稳定性、支付宝账户的使用时长等。这些因素共同构成了额度释放的底层逻辑。
相关文章
花呗支付在哪些平台可以使用?
阿里巴巴生态内的支付场景已形成闭环,花呗作为信用支付工具在多个垂直领域实现深度渗透。从淘宝天猫到高德地图,从飞猪旅行到盒马鲜生,花呗的接入并非简单的支付渠道叠加,而是基于用户消费行为数据的精准匹配。这...
花卉提取技术与应用解析
在花卉应用领域,"取出来用"是一个值得深入探讨的话题。这里的"取出来"不仅仅是指物理上的分离,更是一种对花朵价值的深度挖掘。无论是精油提取、色素萃取,还是香料制作,每一步都需要精准的技术与耐心的操作。...

花呗兑现:商家如何选平台?
花呗兑现商家的平台选择,远非简单的支付工具切换那么简单。这涉及到资金安全、结算效率、服务成本以及商家自身的运营模式等多重因素的综合考量。目前市场上存在着多种类型的平台,它们分别针对不同规模、不同业务类...

羊小咩2025临时额度智能升级
2025年消费金融领域的竞争已从基础服务转向精细化运营,羊小咩临时额度产品的迭代成为行业观察焦点。这一模式通过动态授信算法重构用户信用画像,将传统静态额度评估升级为实时风险定价系统。平台引入的多维数据...

白条逾期协商延期及催收处理技巧
白条逾期协商延期和委托催收,并非简单的“打官司”或“直接违约”,而是企业和消费者之间复杂的利益博弈,需要精细策略和专业执行。逾期原因的分析至关重要。首先,要深入了解逾期原因,并非仅仅是“逾期了”,而是...

分期乐额度涨起来吗
关于分期乐额度能否刷出来,这是一个长期被讨论的话题。首先需要明确的是,分期乐的信用额度主要依据用户的个人信用状况以及历史还款行为来确定,并非是可以通过某些手段“刷”出来的。这意味着,用户要想提升自己的...