套现花呗平台风险大析
花呗套现,这个话题在网络金融领域一直存在争议,其本质是利用花呗的可用额度进行短期资金变现,行为本身在规则上并非明令禁止,但却极大地挑战了花呗的设计初衷——便捷消费。要评估“套现花呗平台怎么样”,首先需要明确平台的运作模式。大部分套现平台并非实体机构,而是通过搭建APP或小程序,聚合了大量用户,提供资金放款服务。这些平台通常会通过刷单、借贷合规、甚至利用信用卡额度等方式规避监管,从而实现快速的资金流通。然而,这种模式的风险在于其依赖于大量的“灰色收入”,使得平台的运营稳定性受到严重威胁。更重要的是,依赖套现平台进行资金变现,意味着用户承担着极高的风险——平台自身可能倒闭,资金来源可能被监管部门追查,甚至可能面临法律的制裁。因此,对于用户而言,将套现平台视为“好”选择,本身就存在巨大的缺陷。
“出账单”是套现平台运营的核心逻辑,也是用户遭遇风险的根源。传统意义上的花呗账单,是消费的记录,用来追踪用户的消费行为,并进行风险控制。但套现平台利用各种手段,制造虚假的消费记录,让花呗账户产生新的账单。这种“虚账”的产生,直接导致花呗可用额度增加,从而为套现提供资金基础。具体而言,套现平台会通过刷单、虚拟消费、恶意退款等方式,在花呗账单上制造大量的“交易”,这些交易的真实性往往难以验证。更令人担忧的是,套现平台还会利用用户个人信息进行诈骗,诱骗用户进行高额的投资或理财,以此来增加其资金来源。因此,用户在接触这些平台时,务必保持高度警惕,切勿相信其虚假的宣传,更不要轻易相信其承诺的高额回报。
从监管角度来看,花呗套现问题已经引起了多方关注。央行和监管部门多次强调,要坚决打击非法金融活动,维护金融稳定。针对套现平台,监管部门采取了多种措施,例如限制平台的可贷额度、加强账户监控、甚至对违规平台进行下架处理。 尽管监管力度不断加强,但套现平台依然活跃,这反映了市场上的潜在需求以及监管体系的滞后性。这种零和博弈的局面,一方面考验着监管部门的执法能力,另一方面也给用户带来了巨大的风险。关键在于,套现平台并非解决资金周转难题的良方,而是制造了更大的金融风险。
更深层次的思考是,花呗套现问题的根源,在于用户对资金周转的渴望以及对金融产品缺乏风险意识。对于一些个人而言,花呗的便捷性已经成为一种习惯,而套现平台则迎合了用户“快速赚钱”的心理。然而,任何形式的短期资金变现都伴随着巨大的风险,尤其是利用消费信贷进行套现,更是对个人信用和财务安全构成严重威胁。因此,用户应该理性看待花呗,将其作为一种便捷的支付工具,而不是一种投资或融资渠道。同时,也需要加强金融知识的学习,提高风险意识,避免盲目跟风,从而规避套现平台的风险。 最终,解决花呗套现问题,需要构建一个更加完善的金融生态,提供更加安全、便捷的资金服务,满足用户的实际需求。
相关文章
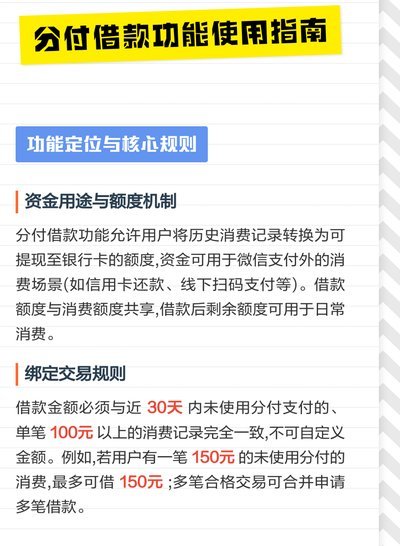
分付资金,灵活多用
分付,一款旨在促进零碎资金高效流动的平台,其核心价值在于将分散的资金整合起来,赋予其更灵活的使用场景。用户可以将“分付”中的钱用于多种用途,从日常消费到长远投资,选择多变,满足不同需求。 最直接的...
24小时信用卡套现技术解析
在金融诈骗的复杂生态中,“24小时专业套信用卡”这一现象愈发引人关注。这种行为不仅仅是一种简单的欺诈活动,更是金融机构与犯罪分子之间的一场智慧较量。从个人和社会角度来看,此类行为带来的不仅是经济损失,...
得物分期套现全攻略
近年来,随着消费金融的兴起,得物这样的电商平台也推出了分期付款服务。这种模式不仅为消费者提供了灵活的资金解决方案,同时也吸引了众多用户选择通过分期来购买商品。 然而,许多用户可能并不清楚如何有效地管...
花呗套款:风险与操作指南
花呗作为蚂蚁集团推出的消费信贷产品,其核心逻辑是基于用户信用额度的短期资金周转。当用户通过绑定银行卡或绑定支付宝账户进行消费时,系统会根据用户的消费记录、还款能力等因素动态调整授信额度。这种机制使得花...
花呗兑现:商家如何选平台?
花呗兑现商家的平台选择,远非简单的支付工具切换那么简单。这涉及到资金安全、结算效率、服务成本以及商家自身的运营模式等多重因素的综合考量。目前市场上存在着多种类型的平台,它们分别针对不同规模、不同业务类...
如何正确提升和使用分期乐额度?
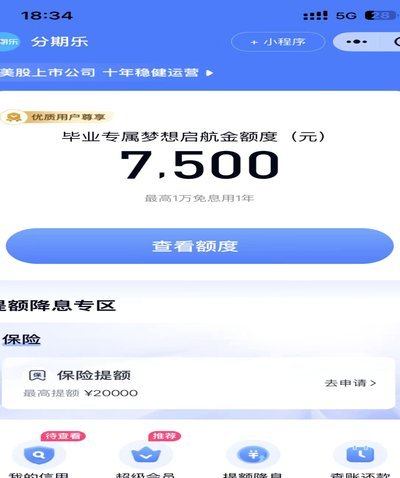
分期乐的额度体系本质上是基于用户信用画像的动态分配机制。平台通过算法模型综合评估用户的消费频率、还款记录、账户活跃度等维度,最终生成可使用的额度池。值得注意的是,额度并非固定数值,而是随着用户行为产生...