信用卡套现违法吗?法律解析
信用卡套现,这个概念在网络金融领域如同魔咒般存在,也引发了广泛的争议。简单来说,它指的是利用信用卡刷单、购买虚拟商品后,通过转账、换汇等方式将虚拟货币兑换成现金的行为。尽管看起来体面,甚至被一些人视为一种“理财”方式,但其本质远非如此,更像是一种巧妙地规避金融监管的手段。从法律层面来看,信用卡套现本身并非直接构成本罪,但其背后的诸多环节与规章制度之间存在严重的冲突和漏洞,其风险远超想象。更重要的是,这种行为严重破坏了信用卡行业的正常运作模式,损害了银行和金融机构的利益,也可能对消费者造成严重损失。它并非单纯的“赚钱”,而是对金融体系的潜在威胁,需要警惕并采取有效措施加以遏制。
将目光聚焦于具体操作层面,信用卡套现的违法性体现在其与银行、支付机构的协议以及监管条例的违背上。信用卡协议明确规定,信用卡用于消费,而非用于非法转账或兑换。银行和支付机构利用大数据、风控算法,实时监控交易行为,一旦发现异常,立即冻结账户甚至追究法律责任。而套现行为,正是试图欺骗这些监控机制,利用虚假交易掩盖真实目的。此外,大量套现活动还导致虚拟货币市场流通不畅,严重扰乱了市场秩序,增加了监管难度。这不仅仅是信用卡本身的问题,更涉及整个金融生态的潜在风险。因此,我们不能简单地将“套现”归类为一种“投资”,而应将其视为金融犯罪的一种重要形式。
要理解信用卡套现是否违法,需要深入分析其涉及的环节和利益关系。通常,套现涉及多个参与者:刷单者、汇款者、兑换者以及可能参与其中的平台或商家。每一个环节都可能存在违法行为。刷单者利用虚假身份进行消费,属于欺诈行为;汇款者则可能涉及洗钱、逃税等犯罪活动;而兑换者则利用非法渠道将虚拟货币兑换成现金,直接违反货币管理法律法规。更进一步的,平台或商家提供套现服务,也是协助犯罪行为,构成同谋罪。重要的是,这种复杂的利益链条使得犯罪行为难以追踪,也增加了监管的难度。 即使单凭刷单行为可能在一定程度上未触犯法律,但当其与其他环节交织在一起,形成完整的套现链条时,则构成了一个复杂的犯罪结构,必然受到法律的制裁。
更重要的是,信用卡套现的行为本身就蕴含着对金融监管体系的挑战。任何金融体系的健康运行,都建立在规则之上,规则的有效性依赖于监管的严格执行。信用卡套现的行为,如同一枚硬币的两面,一方面,它暴露了金融监管体系的漏洞,另一方面,它也使得监管者更加难以制定有效的政策。如果对信用卡套现行为采取宽容态度,则会导致更多的犯罪行为滋生,金融体系将面临更大的风险。反之,如果采取过激的监管手段,可能会扼杀正常的金融创新和商业活动。因此,如何平衡金融创新和金融监管,是当前亟待解决的难题。有效的监管需要建立在风险评估、技术监控和法律手段相结合的基础上,并不断完善监管体系,堵塞漏洞,防止套现行为的发生。
相关文章
如何在分期乐取消分期付款
取消分期乐的分期付款需要一定的操作步骤,用户可以根据自己的需求和情况进行选择。首先,用户需要登录自己的分期乐账户,进入个人中心。在个人中心中,找到并点击“我的订单”或“已购商品”,找到对应的分期商品。...
如何快速变现资产
在探讨如何“套现”的话题之前,首先需要明确,“套现”通常是指将持有的资产或资源迅速转换为现金的行为。这一过程可能涉及多个步骤和策略,具体取决于所持资产的性质及其市场环境。以下几点可以作为实现套现目标的...
分期乐额度:变现新思路
分期乐额度,这个看似简单的金融产品,实则蕴含着强大的潜在价值——“变现”。传统的理解往往将其视为消费工具,关注点集中在降低首付、缓解还款压力上。然而,深入挖掘其背后的机制,特别是额度规模与利率之间的关...
微信分付能套现吗?
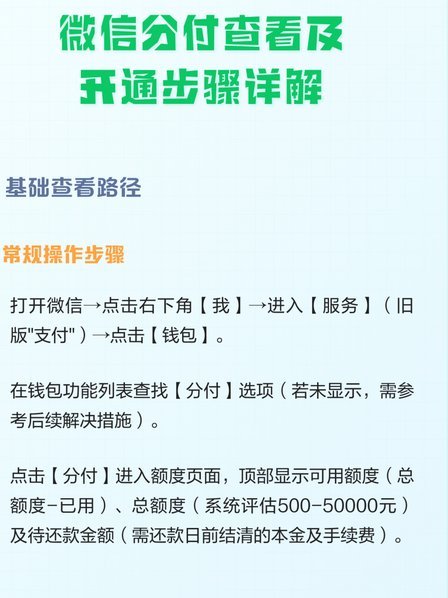
分付作为微信支付体系内嵌的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。与传统信用卡或借贷产品不同,分付的额度并非固定授信,而是通过用户历史支付数据、社交关系链、消费行为等多维度...
白条加油额度能自己套出来吗
**白条加油额度自己能套出来不?** 近年来,随着移动支付的普及,各大互联网金融平台推出了各种信用产品,如支付宝的“花呗”、微信的“微粒贷”等。这些产品为用户提供了便利的消费和信贷服务,但也引发了一...
得物余额提现难:妙招解决“现金”问题
得物余额无法提现,绝非单纯的账户技术故障,它往往是平台风控机制、账户合规性或交易规则交织作用下的结果。在深入解决“提现不出来”的表象之前,必须先进行彻底的根源诊断。账户余额被卡住的根源,多数不是资金流...