信用卡交易中的那些套现“破绽”
银行对信用卡套现的判定,核心并不在于交易金额的大小,而在于交易行为是否背离了“消费”的本质属性。在风控系统的底层逻辑中,信用卡的设立初衷是用于支付商品或服务的费用,而非获取即时流动性。当一笔交易呈现出明显的资金转化特征——即通过虚构交易流程,将信用额度转化为现金流时,风险控制模型便会启动识别。这种判定不再仅仅盯着单笔金额,而是深入探究交易背后是否存在真实的商品交换逻辑,一旦交易链条中缺失了实物或服务的交付过程,仅剩下资金的数字腾挪,套现嫌疑便会随之浮现。
风控引擎对“空间与时间”维度的异常高度敏感,这是识别套现的关键技术指标之一。正常的消费行为具有随机性和生活化特征,而套现行为往往带有明显的规律性或违背常理的逻辑。例如,在非营业时间的深夜频繁出现大额单笔交易,或者地理位置跨度极大且时间间隔极短的连续刷卡,都会触发系统的预警。更深层的判定在于“商户类别码(MCC)”与消费习惯的错配:一个本身规模微小的便利店,突然在短时间内承载了远超其经营能力的流水,这种商户侧的异常增量是识别违规交易的重要线索。
交易特征中的“对称性”和“频率波动”是算法抓取套现行为的另一重利器。真正的消费通常伴随着金额的多样化与随机性,而套现行为往往呈现出一种高度的数学逻辑——比如金额的整齐划一、额度的阶梯式消耗,或是特定的分批次支付模式。当系统监测到持卡人的交易流水在短时间内出现爆发式增长,且交易金额与账户预设的信用额度存在某种比例上的强关联时,风控模型会判定该行为具有明显的“资金回笼”特征。这种通过算法捕捉到的异常频率和规律性分布,是目前银行识别非法套现最难以回避的技术壁垒。
最致命的判定标准在于资金流向的“闭环化”追踪。随着监管手段的穿透式升级,银行不再局限于单卡维度的分析,而是通过大数据的全链路监测,观察资金从信用卡划出后,在商户端、第三方支付机构以及个人账户之间的流动轨迹。如果资金在经过特定商户处理后,迅速以转账、提现或再次支付的形式回归到持卡人关联的资金池中,形成了一个完整的闭环循环,这种“左手进右手出”的路径特征便构成了套现最直接的证据。这种基于资金流向完整性的穿透式监管,使得任何试图通过复杂路径掩盖交易本质的行为,在算法面前都变得无所遁形。
相关文章
分期乐取消银行卡绑定
分期乐取消银行卡绑定,远不止一个简单的操作按钮点击。它触及了消费金融的根基,关系到用户的信用风险管理、账户安全,以及整个分期平台的运营逻辑。传统理解的“绑定”意味着银行卡提供支付通道,分期乐利用卡支付...
微信分付如何安全提现
微信分付作为腾讯生态内的信用支付工具,其核心逻辑是通过消费场景的闭环实现资金流转。部分用户试图通过多账户绑定、虚拟消费等手段突破系统限制,但此类操作本质上属于对平台风控机制的试探。技术层面看,分付的额...
微信分付如何开通:掌握这些技巧快速过审
微信分付的开通逻辑与传统信用支付工具存在显著差异,其核心在于微信生态对用户行为数据的深度挖掘。不同于支付宝花呗依赖央行征信体系,微信分付更侧重于社交关系链中的消费行为分析,包括红包使用频率、转账记录、...
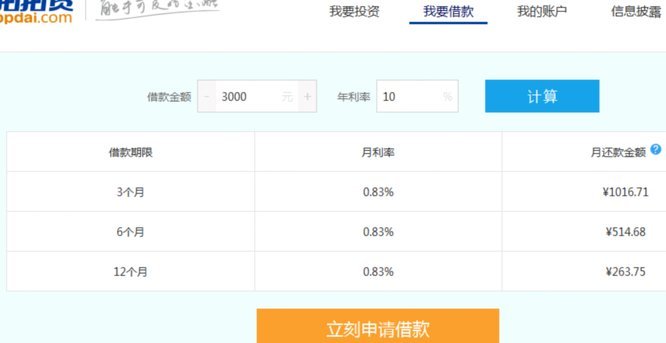
拍拍贷现在安全吗?
拍拍贷作为中国早期的互联网金融平台,其运营模式曾引发行业对P2P合规性的广泛讨论。平台在2018年因涉嫌违规经营被监管部门叫停,随后转型为持牌消费金融公司,业务范围逐步收缩至合规的金融产品。当前其核心...
美团月付提现多久到账
美团月付取现功能的到账时效受多重技术环节影响,核心在于资金划转路径与风控审核机制的协同。平台通常采用分段式处理流程,用户发起提现后,系统首先进行账户状态校验,确认无异常后触发资金解冻指令。由于涉及第三...
便荔卡包:自然灵感,简约随行
便荔卡包,这个名字听起来就像是一次水果与时尚的巧妙碰撞。它不仅仅是一个简单的卡包,更是一种生活方式的选择——一种将自然的美好融入日常生活的追求。在这个快节奏的时代里,人们常常寻找能够让自己放松下来的小...