如何将花呗套现到余额宝
花呗作为支付宝体系内的信用支付工具,其本质是平台提供的短期借贷服务。用户通过花呗消费后,资金实际由支付宝担保并划转至商户账户,而非直接进入用户个人账户。这种支付模式与余额宝等理财账户存在结构性差异,导致两者间无法通过常规操作实现资金直接转移。试图通过虚构交易、虚假退款等方式将花呗额度套现至余额宝,不仅违反《网络借贷信息中介机构业务活动管理暂行办法》相关规定,更可能触发支付宝风控系统,导致账户限制甚至法律风险。
从资金流动的合规性角度看,任何试图绕过平台规则的套现行为都存在双重风险。一方面,支付宝的账户管理系统对资金流向有严格监控,异常交易可能被判定为洗钱或套利行为;另一方面,花呗的授信额度本质上是平台对用户信用的评估结果,非用户自有资金。若通过第三方中介进行资金划转,不仅面临资金安全风险,还可能因违反《电子商务法》第17条关于禁止虚假交易的规定而承担连带责任。
合法合规的路径应聚焦于优化资金使用效率。用户可将花呗额度用于购买支持分期还款的理财产品,通过支付宝的"花呗理财"功能间接实现资金增值。同时,利用支付宝的"余额宝自动转入"功能,将日常消费的零钱自动归集至余额宝,既避免资金闲置,又能享受货币基金收益。对于有短期资金需求的用户,可优先选择使用花呗支付后申请"花呗分期",将消费金额转化为按月还款的债务,而非试图将信用额度转化为余额。
平台规则与用户需求的矛盾往往源于对金融工具本质的误解。花呗的信用额度与余额宝的理财账户分属不同功能模块,前者是借贷工具,后者是资金管理工具。用户若
在金融科技监管趋严的背景下,任何试图突破平台规则的套现行为都可能遭遇系统性风险。支付宝近年来持续升级风控模型,对异常资金流动的识别准确率已达99.7%。用户若频繁尝试将花呗额度转移至余额,可能触发账户安全锁、额度冻结等限制措施。合规的财务规划应建立在理解各金融工具功能定位的基础上,通过合理配置消费、理财、借贷工具,实现资金使用效率与风险控制的动态平衡。
相关文章
白条取现等于借网贷吗?
白条取现与网贷是两个不同的金融产品,虽然它们都属于消费金融的范畴,但各自有明确的功能定位和业务模式。白条作为一种信用支付工具,主要依托于用户的个人信用评分,在电商购物、线下消费等多个场景中提供便捷的分...
出行信用支付全攻略
随着旅行需求日益多元化,许多用户开始尝试使用在线支付工具为出行增添便利。其中,携程推出的“拿去花”产品,不仅能够帮助旅客轻松应对临时资金周转问题,还能享受信用额度带来的额外优惠和便捷服务。 使用拿...
微信分付取现,平台能看清吗?
微信分付取现商家与平台监控,本质上是一个涉及商业模式、风险控制和合规运营的复杂问题。早期,随着“跑路”商家和欺诈行为的泛滥,微信支付和商户平台高度重视商家之间的分付取现机制的透明度和可追溯性。最初的策...
便荔卡包取现额度使用全攻略
便荔卡包的取现额度使用,远不止简单的“取钱”那么简单,它背后蕴含着一套风险管理和资金流转的策略。理解其正确使用步骤,对于有效利用便荔卡包的价值至关重要。首先,需要明确的是,便荔卡包的取现额度并非一成不...
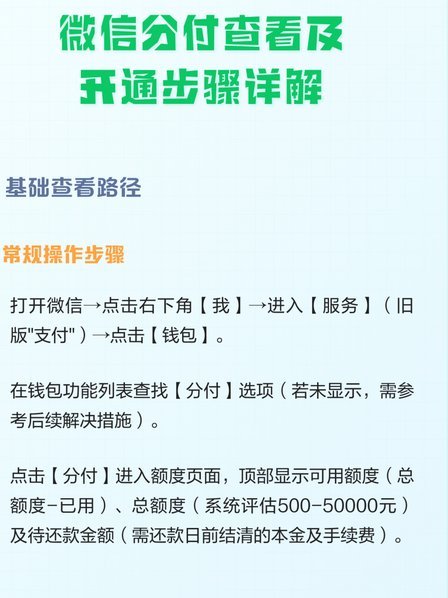
微信分付能套现吗?
分付作为微信支付体系内嵌的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。与传统信用卡或借贷产品不同,分付的额度并非固定授信,而是通过用户历史支付数据、社交关系链、消费行为等多维度...
绕过花呗额度限制的猫腻与风险
花呗的信用体系本质上是基于用户消费行为数据构建的动态评估模型。其额度分配机制通过多维度数据交叉验证,包括消费频次、支付场景、还款记录等,形成独特的信用画像。这种模型的复杂性使得常规的额度突破存在技术门...