携程拿去花如何提现?揭秘平台资金操作指南
携程拿去花的提现逻辑本质上是平台信用额度的变现过程,其核心在于用户信用资产的流动性转化。当用户通过携程平台完成消费后,系统会根据消费行为生成信用额度,该额度可被转化为可提现的现金。这一过程依赖于平台对用户信用评分的动态评估,提现金额通常与用户历史消费频率、支付能力及信用记录呈正相关。值得注意的是,平台会设置提现比例限制,例如部分用户可能仅能提现消费金额的60%-80%,剩余部分作为平台风控缓冲。这种设计既保障了资金安全,也激励用户持续产生消费行为。
提现路径的实现需要多重系统协同,包括支付清算系统、风控模型和资金托管账户。用户发起提现申请后,系统会首先校验账户状态是否符合提现条件,例如是否存在逾期未还记录或信用评分低于阈值。通过风控模型评估后,资金将从平台资金池划拨至用户指定的银行账户。这一过程通常需要1-3个工作日,具体到账时间受银行清算周期和支付通道处理速度影响。部分用户可能遇到提现延迟,往往与银行端的审核节奏或系统高峰期的处理压力相关。
优化提现效率的关键在于理解平台的资金流转规则。例如,部分用户发现同一笔消费在不同时间点提现金额存在差异,这与平台动态调整的信用额度系数有关。此外,提现金额的计算公式通常包含基础消费金额、信用系数及平台服务费,用户可通过历史数据推算出实际可提现比例。值得注意的是,平台会定期对提现规则进行调整,用户需关注账户通知中的规则变更提示,避免因规则变动导致的提现失败。

对于高频使用拿去花服务的用户,建立资金池管理机制尤为重要。建议将提现所得资金与日常消费资金分账管理,避免因过度依赖信用额度导致的负债风险。同时,用户应关注提现额度的使用周期,部分平台对提现金额设有月度或年度上限,超额部分可能需等待下个周期释放。此外,合理规划消费节奏可提升信用评分,进而增加可提现额度,形成正向循环。

提现过程中的异常情况往往反映用户信用状态的波动。例如,突然出现提现失败或金额减少,通常与近期消费行为偏离历史模式有关。平台风控系统会实时监测用户行为,当检测到异常交易时可能触发临时额度冻结。此时,用户需通过提交消费凭证或联系客服进行人工审核。值得注意的是,部分用户在完成大额消费后,可能因系统风控策略调整导致提现延迟,此时保持与平台客服的沟通有助于加快问题解决。
相关文章
花呗信用秒提到账
实现“秒提秒到账花呗”背后的本质,并非单纯的资金转移,而是一场信用周期与实时现金流需求的完美对接。我们必须理解,所谓的“秒到账”,核心价值锚定在时间成本的极度压缩上。它所勾勒出的,是一种超越传统银行周...
美团月付的风险边界与用户行为解读
### 美团月付的风险边界与用户行为分析 #### 1. 风险控制机制的底层逻辑美团月付作为消费信贷产品,其核心风控模型建立在大数据和行为分析基础上。平台通过用户历史消费轨迹、还款能力评估、第三方征...
得物平台购物流程揭秘
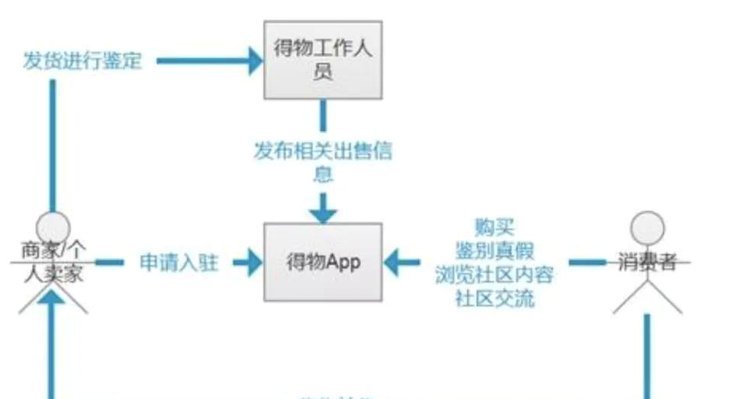
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
得物余额提现遇阻如何解决?
面对得物余额提现不出来的情况,许多用户会寻求其他方式来获取资金。这种情况往往由多个因素引起,包括系统故障、账户限制或操作不当。首先,确认当前是否确实存在无法提现的问题,并检查是否有未完成的订单或违规行...
得物app怎么申请额度 现金
得物App作为球鞋交易平台,其金融功能主要围绕用户交易行为展开。平台提供“得物钱包”支持资金管理,但现金额度申请并非直接功能。用户需通过绑定银行卡完成资金流转,而非独立申请信用额度。平台对信用评估严格...
24小时信用卡套现技术解析
在金融诈骗的复杂生态中,“24小时专业套信用卡”这一现象愈发引人关注。这种行为不仅仅是一种简单的欺诈活动,更是金融机构与犯罪分子之间的一场智慧较量。从个人和社会角度来看,此类行为带来的不仅是经济损失,...