消费心理学如何被“分期付款”设计了?
在当代消费场景中,“分期乐秒到”并非一个单纯的支付选项标签,它本质上是一套精密结合了消费心理学、金融结构工程和即时满足感的品牌叙事模型。它巧妙地绕过了消费者天然的现金流约束,直接触及了人类对“即时获得感”的深层欲望。从心理学视角审视,消费者购买的往往不是商品本身,而是一种即刻的、被承诺的“身份升级”或“情绪释放”。分期机制提供的不是实打实的财务缓冲,而是一种心智上的“提前兑现权”,极大地拉低了消费决策的情绪门槛,将一次高价购买的心理负担,重新编码成了一段轻松、渐进、可控的“乐”的体验轨迹,完成了从理性需求到情绪驱动的完美转换。
从宏观金融结构来看,“分期乐秒到”的底层逻辑,是信贷利器与商家营销意图深度绑定的结果。它使得传统商品交易流程发生了一个显著的弯曲:资金的实际流动和商品的心理可得性完全脱钩。对于商业主体而言,这极大地刺激了交易GMV(总交易额),因为它将本来可能因预算周转而搁置的“心仪商品”,强行推入到即时消费的轨道。这套机制实际上构建了一个由信贷方、支付平台和零售终端三方参与的循环经济回路。这里的“乐”字,就是平台方通过提供极具诱惑力、门槛低下的财务选项,来锁定并强化消费者对这种“即时获得感”的依赖性。
这种消费模式的普及,正在深刻重塑社会对“消费时机”的认知。它让“拥有感”的优先级,暂时高于“财务可行性”的审慎评估。消费者不再将购买视为一次资源配置的权衡,而更倾向于将其视为一个情感诉求的兑现仪式。从文化消费的角度看,这推动了“体验经济”向“分时体验经济”的演变,用户购买的不再是最终的耐用品,而是围绕商品所构成的、可以切割成多期小额消费的“美好生活片段”。这种节奏感和碎片化,既满足了个体的多维需求,也形成了品牌和支付工具不可分割的消费生态圈,使购买决策更依赖于周期性的刺激和激励。
然而,任何高效的金融消费模式,其背面必然伴随着其固有的结构性风险。当我们过度关注“分期乐秒到”所营造的心理兴奋感时,往往忽略了信贷的本质——它是一种债务。过度依赖这种即时满足的消费节奏,极易让消费者忽略了真实的债务负担和长期现金流的匹配性。从社会治理和个人财务健康的角度审视,这种消费行为的常态化,正在悄然抬高了消费者的“心理负债阈值”。真正的可持续消费,要求消费者必须回归对商品核心价值的审视,而不是被支付的“轻盈感”所误导,警惕将情绪化的即时欲望,固化为习惯性的财务周期。
未来,消费金融的演进方向必然会走向更深层次的“嵌入式金融”和“个性化信用画像”。信贷的展示点将不再局限于支付结算环节,而是会深度嵌入到用户浏览、兴趣捕捉和内容分发的所有节点。平台方将不再仅仅扮演支付的通道角色,而会成为一个复杂的“需求发现者”和“信用引导者”。最终的形态将是:在用户尚未意识到自身需要某种商品时,系统便会基于其潜在的心理阈值,精准地推送一个带有“分期、易到、享乐”标签的消费触发点。这要求内容创作者和品牌方,必须警惕这种无形的、将“渴望”本身货币化的风险,回归内容创作的本质:提供价值认知,而非单纯的情绪刺激。
相关文章
如何高效提升花呗额度
在探讨“白条怎么能套出来”这一话题之前,有必要首先澄清一个概念:这里所说的“白条”指的是阿里巴巴旗下蚂蚁金服推出的虚拟信用卡服务“花呗”,而非广义上的财务票据或欠条。近年来,随着互联网金融的发展,花呗...
携程拿去花额度能提现吗?揭秘背后真相
携程拿去花额度可以提现吗?这个问题看似简单,但背后却涉及信用支付的本质、平台规则的边界以及用户对金融工具的认知误区。拿去花本质上是携程与金融机构合作推出的信用支付产品,它与常见的银行信用卡不同,更像是...
白条取现后如何高效还款?
选择适当的还款时间对于使用白条取现功能的用户来说至关重要。虽然支付宝提供的“花呗”和京东金融的“白条”服务允许消费者通过信用额度来完成日常交易,从而在一定程度上缓解了资金周转的压力,但这些服务同时也伴...
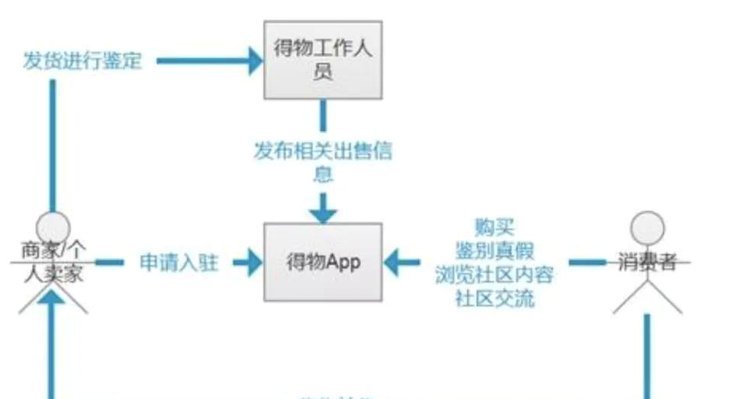
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
如何有效提升羊小咩取现额度?
羊小咩的取现额度本质上是平台对用户信用风险的量化评估结果。系统通过多维度数据模型,将用户交易频率、还款记录、账户活跃度等行为转化为信用分值,最终映射为可提现金额。这一机制并非简单的数值设定,而是动态调...
如何拨打鹿优选客服电话
随着互联网技术的不断进步,电子商务平台已经成为消费者获取商品和服务的主要渠道之一。在这众多电商平台中,“鹿优选”凭借其独特的市场定位和精准的服务策略,在行业中脱颖而出。对于用户而言,了解并掌握如何通过...