微信分付:套现屡屡遇风控
微信分付的套现困境折射出数字金融产品设计的深层矛盾。当用户试图通过虚构交易或关联账户转移资金时,系统内置的多维风控模型会实时捕捉异常行为。这些模型不仅分析交易金额和频率,更深度挖掘用户画像、设备指纹及地理位置等200余项参数。一旦触发风控阈值,资金将被自动冻结,这种技术性拦截本质上是平台对金融安全的刚性承诺。
从技术架构看,分付资金池采用的是分级托管机制。用户可支配额度实际存在于平台虚拟账户,而非传统银行账户。当用户尝试通过第三方支付渠道提取资金时,系统会校验资金流向的合规性。若发现资金用途与分付协议中的消费场景不符,平台有权依据合同条款终止资金划转。这种设计既规避了监管风险,也确保了资金闭环管理。
用户群体中普遍存在的“套现焦虑”暴露出产品教育的缺失。部分用户误将分付视为可随时提现的备用金,却忽视了其本质是信用消费工具。平台在用户协议中明确标注“分付额度不可提现”,但实际操作中,用户仍可能通过关联商户、虚构订单等方式尝试套现。这种认知偏差导致的系统拦截,本质上是技术规则与用户预期的冲突。

平台在风险控制与用户体验间需要更精细化的平衡。现有风控系统对正常消费场景的容忍度不足,导致部分合法但非高频的消费行为被误判。例如教育类分期付款可能被系统识别为异常资金流动。这种技术误伤需要通过动态调整风控参数、引入用户行为白名单等机制来缓解。
这种困局的破解需要技术迭代与用户认知的双向校准。平台应通过可视化数据看板,让用户实时感知额度使用规则;同时优化风控模型,区分合法套现与违规操作。用户则需建立对信用产品的理性认知,避免将分付额度异化为资金池。唯有技术规则与用户行为形成正向反馈,才能实现金融创新与风险防控的动态平衡。
相关文章
分期乐取消方法全解析
“分期乐”作为一种高息消费金融产品,其取消方式并非一成不变,而是围绕着用户的还款行为、逾期情况以及“分期乐”自身政策的调整而呈现出多样的可能性。首先需要明确的是,早期取消“分期乐”相对简单,通常需要提...
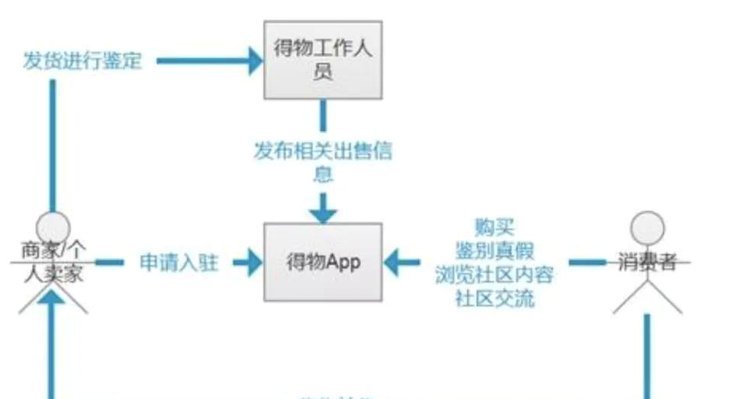
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
分期乐购物额度取现实用指南
分期乐购物额度取现,对于熟悉平台操作的用户来说可能并不陌生。这一功能允许用户将原本用于在线消费的信用额度转化为现金,并通过绑定的银行卡实现提现。然而,在实际操作过程中,不少用户可能会遇到各种疑问和挑战...
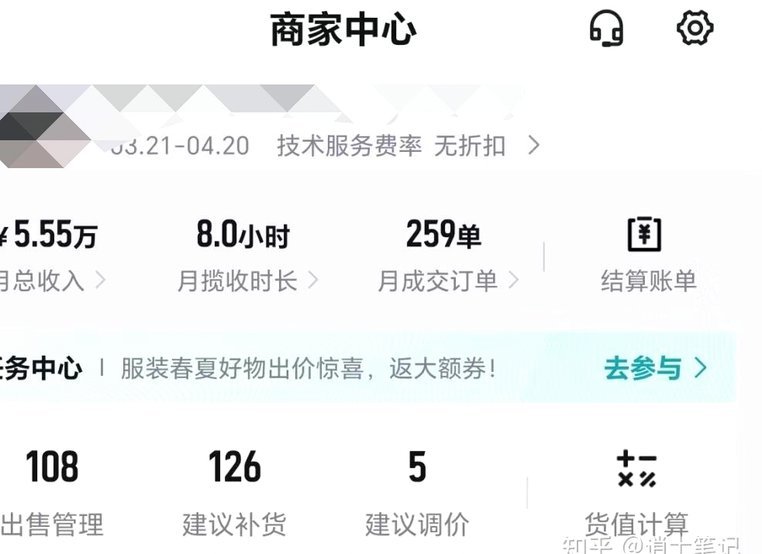
得物额度如何取现平台在哪
得物额度取现机制的实施,实际上反映了平台在用户价值与运营效率之间的微妙平衡。传统电商模式下,用户通常需要提前充值以获得购物权限,这虽然对于平台来说是确定的营收来源,但同时也引入了用户闲置额度的风险。得...
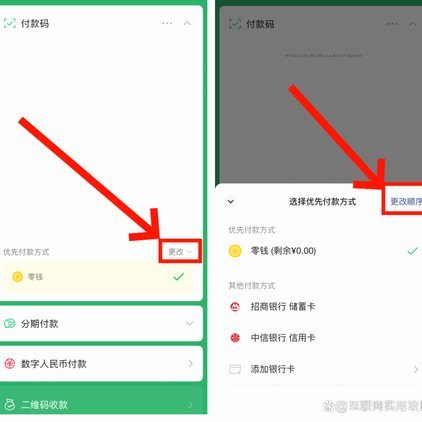
微信分期付款操作指南
微信分期付款,不仅仅是商家为了提升成交率而推出的功能,更代表着一种全新的支付方式在社交电商领域的崛起。要真正理解“微信分期付款怎么弄”,需要深入剖析其背后的技术架构、运营逻辑以及对于用户行为的洞察。目...
8个提升提现效率的实用技巧
随着互联网金融的迅猛发展,提现已成为日常生活中不可或缺的一部分。无论是线上购物还是投资理财,快速便捷地获取现金是用户的共同追求。本文将从用户体验的角度出发,深入探讨提高提现效率和体验的8种策略。 首...