2021年羊小咩购物额度怎么高效利用
购物额度本质上是一种时效性、结构化的财务刺激点,其设计并非单一的优惠,而是由多层促销机制交织而成的生态系统。深入研究其在2021年这样的市场环境下如何最大化利用,不能仅停留在简单的凑单层面。核心在于理解各平台对信用点位的定义权边界:究竟是商家让利,平台补贴,还是金融机构背书。我们必须将其视作一套需要跨界协作的复杂系统。首先,需要精准识别本次促销额度是属于“新客门槛”的流量引导,还是“存量激活”的资金回流。如果目标是提升最大化套利效率,必须避免陷入单一渠道的循环消费陷阱。高效的策略必然是多维度交叉验证,将不同性质的信用额度——例如基于会员等级的固定折扣,与时间窗口限定的“买赠”品类,以及特定支付方式的限额返现——进行矩阵式的叠加分析。这一步的重点不是消费多少,而是构建一个能够同时触发至少三个不同性质折扣机制的交易路径。

制定利用策略的第二个关键维度,在于对“时间节点”的战术化分解。大部分人倾向于将消费行为集中在大型的节假日窗口,但这些高峰期同时也会导致平台规则的趋同化和额度设计的同质化。真正能实现效率跃升的,是寻找那些规则制定者往往忽略的“边缘时间窗”:例如,特定品类的“滞销清仓夜”或新兴的、缺乏用户群体的垂直电商节。在这些时间点,平台的促销心理压力比高峰期更小,意味着规则漏洞或额度叠加的弹性空间更大。专业操作者不会等待“全民狂欢日”,而是将精力投入到对某一特定品类或小众化优惠活动的持续监控上。这要求用户具备极高的信息获取能力,能够第一时间捕获到那些仅限于特定App内的、非主流的、小流量导向的补充型额度。
要实现额度的技术性最大化,必然涉及到跨平台、跨维度的“资源绑定拆解”思路。不能仅将信用额度视为单一的减免金额,而必须将其视为可进行排列组合的多个参数。例如,一套完整的套利链路可能是:**\[会员A的永久性基础折扣\] + \[支付渠道B提供的限额现金红包\] + \[电商平台C基于购买品类的额外品类券\]。** 这种组合思路要求用户不能仅凭单次购物的冲动进行交易,而必须将整个交易流程视为一个模块化任务。必须在购买决策前,先通过系统化的流程,将所有可能被触发的折扣代码和支付渠道额度进行“虚拟叠加测试”。只有当能通过流程化排查,确认了折扣机制间的非冲突性(即三个额度不能因为重复计算而互相抵消),才能确保额度的叠加效应达到预设的峰值。
更深层次的思考,需要引入行为经济学的视角来优化整个消费过程。在认知层面上,促销额度的使用,往往被过度归因为“节约成本”,但其背后驱动力更多是基于“锚定效应”和“稀缺性焦虑”的触发。平台和商家利用的正是用户对“错过机会成本”的恐惧心理,促使你在临近截止日时完成冲动性购买。资深的操作者,必须具备去情绪化的消费认知。这意味着,我们不是在“追逐”某个具体的额度,而是在冷静地分析:**当前产品真正的价值锚点在哪里?** 哪些优惠只是为了营造紧迫感?哪些折扣结构是真正为用户提供了结构性利益?通过这种从“消费执行者”到“流程结构分析者”的心态转变,才能将每一次的消费行为,转化为一次对平台促销算法和用户心理边界的深度勘探与验证。
相关文章
微信分付取现,平台能看清吗?
微信分付取现商家与平台监控,本质上是一个涉及商业模式、风险控制和合规运营的复杂问题。早期,随着“跑路”商家和欺诈行为的泛滥,微信支付和商户平台高度重视商家之间的分付取现机制的透明度和可追溯性。最初的策...
拿去花如何安全提现现金?
“拿去花”——这个网络流行语,背后隐藏着一个令人头疼的金融问题:如何将虚拟资金安全、便捷地转化为实体现金进行转账。这绝非简单的“收到”之后,立刻到银行取钱那么简单,涉及的流程、风险和潜在成本远比表面看...
美团月付提现渠道详解
美团月付取现功能的商家平台生态呈现多维度分布,核心可分为美团自有体系、第三方支付通道及金融合作方三大类。美团内部结算系统作为基础载体,通过商家账户直接对接资金池,实现提现操作。该模式依托平台流量优势,...
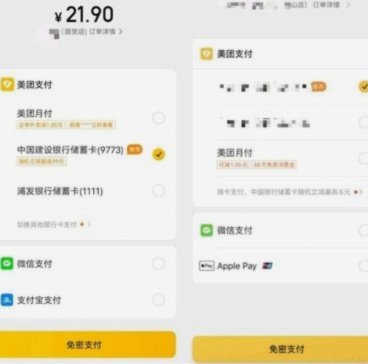
美团月付提现服务体验如何?
美团月付取现的底层逻辑建立在场景化资金流转效率上,其核心价值在于将用户消费行为与即时资金需求进行精准匹配。平台通过算法模型分析用户消费轨迹,将未到期的月付额度转化为可提现的流动性资产。这种模式本质上是...

羊小咩购物额度提升技巧揭秘
羊小咩的购物额度体系本质上是基于用户行为数据的动态评估模型,核心逻辑在于消费频次与金额的双重权重。高频次低金额的消费行为更容易触发系统对用户活跃度的正向反馈,但需注意单笔交易金额需达到平台设定的阈值才...
花呗三种安全套取方法解析
花呗作为蚂蚁集团旗下的支付工具,其“套现”功能一直备受争议。虽然官方并未明确鼓励或支持这种行为,但其设计上的流动性也为“套取”提供了可能性。要理解花呗“正确的套取方式”,并非简单地指涉违规操作,而是要...