风险与正确方式
花呗作为支付宝生态内的信用支付工具,其设计初衷是解决短期消费场景下的支付需求。但部分用户因突发资金需求,试图通过非官方渠道实现现金提取。这种操作往往涉及第三方平台或中介服务,其本质是利用系统漏洞或灰色地带进行资金流转。值得注意的是,此类行为可能触碰金融监管红线,存在账户被冻结、信用受损等风险。当前支付宝已强化对异常交易的监控,任何绕过风控体系的操作都可能引发系统反制。
资金链断裂时的应急方案需建立在风险评估基础上。若用户确需即时现金流,可优先考虑借记卡提现功能,该服务通过绑定银行卡实现资金划转,手续费率通常在0.1%-0.3%区间。部分银行提供免手续费的快速到账服务,但需注意单日限额和验证环节。对于有稳定还款能力的用户,分期付款或小额贷款产品也是替代方案,但需警惕年化利率超过24%的高息陷阱。

第三方平台的运作模式往往涉及多层资金拆分与周转。某些服务通过虚构交易流水或拆分账单的方式,将花呗额度转化为可提现的现金。此类操作依赖于复杂的资金池管理,但存在账户被冻结、资金被挪用等隐患。用户需特别注意,部分平台可能利用伪造的交易凭证骗取信任,最终导致资金损失。建议通过官方渠道核实平台资质,避免陷入资金闭环。
操作细节需严格遵循合规流程。若选择借记卡提现,需确保绑定的银行卡处于正常使用状态,并完成实名认证与人脸识别验证。部分银行要求提供额外的身份证明文件,如社保记录或收入证明。对于分期付款方案,需仔细阅读合同条款,明确手续费计算方式与还款周期。任何涉及资金拆分的操作都应保留完整凭证,以备后续争议处理。
资金安全始终是核心考量。用户应优先选择银行提供的标准化服务,避免接触声称能"无手续费提现"的非正规渠道。若选择第三方平台,建议优先考虑具备金融牌照的正规机构,并要求签订书面协议。同时,需建立资金使用计划,避免因过度依赖信用工具导致债务累积。支付宝官方提供的应急资金解决方案,往往比民间渠道更具保障性。
相关文章
美团月付的风险边界与用户行为解读
### 美团月付的风险边界与用户行为分析 #### 1. 风险控制机制的底层逻辑美团月付作为消费信贷产品,其核心风控模型建立在大数据和行为分析基础上。平台通过用户历史消费轨迹、还款能力评估、第三方征...
得物退运费提现攻略全解说
关于“得物退运费10元怎么提现”的问题,首先要明确的是,得物平台针对退款操作有着严格的规定和流程。一般来说,当消费者因商品质量问题或非人为原因导致的错发、漏发等情况申请退款成功后,平台会扣除相应的运费...
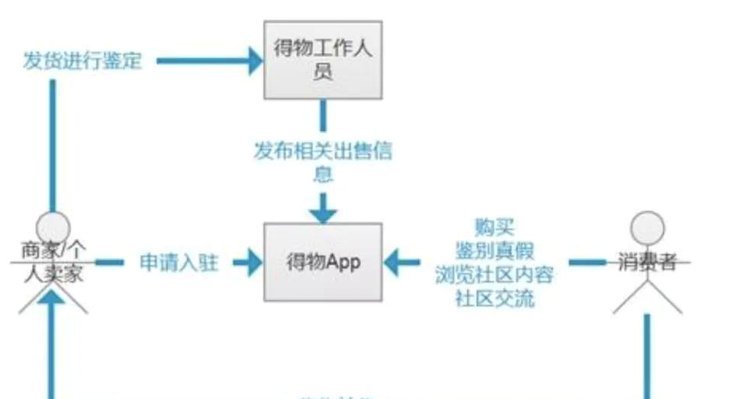
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
鹿优选投诉指南:高效解决你的难题
鹿优选平台的投诉处理,与其自身的服务模式紧密相连。不同于传统电商平台的单一销售模式,鹿优选依托“个人带货”的社交电商模式,消费者与最终商品提供者之间存在一层复杂的链路。因此,投诉处理并不局限于商品质量...

花呗怎么顺利提现?
花呗提现并非用户直觉中简单的资金转移行为,其背后隐藏着支付宝风控体系的精密逻辑。许多用户误以为花呗余额可随意提现至银行卡,实则提现本质是信用额度下的资金合规流转,需通过支付宝平台完成多层验证。关键在于...

拼多多诚信商家套现:真的可行吗
拼多多平台近年来的快速发展吸引了众多商家和消费者的关注。其中,关于“诚信商家套现”的话题也频频引发讨论。这种现象的本质究竟是什么?所谓的诚信商家能否通过合法合规的方式实现资金回笼呢? 首先,我们需...