微信分期:精明玩法,轻松还款
微信分期功能的底层逻辑基于用户信用评估与资金流控制,其核心在于通过分摊还款压力实现消费转化。实际操作中需关注三个维度:首先,分期额度与个人征信评分呈正相关,建议优先完善身份验证信息,如绑定银行卡、实名认证等基础操作,可提升系统授信概率。其次,分期场景的利率计算存在隐性差异,例如6期免息活动实际年化利率约12%,而普通分期则可能达到18%-24%区间,需通过比对不同分期方案的总还款额进行决策。最后,资金流的管理技巧至关重要,可通过设置自动还款提醒,避免因逾期产生的额外费用,同时利用微信支付的账单分期功能,将大额支出拆解为小额固定支出,降低财务压力。

在具体执行层面,需把握三个关键时间节点。首次使用分期时,系统会进行为期7天的信用评估期,此阶段内完成至少3笔小额消费分期可显著提升授信额度。当月账单生成后,建议优先处理高利率分期项目,将低息分期款项延后至下月结算,通过资金的时间价值优化整体还款成本。值得注意的是,微信分期与信用卡分期存在本质区别,前者基于社交关系链的信用数据,后者依赖银行风控模型,因此在额度分配上呈现差异化特征,需结合个人社交活跃度与消费记录综合考量。
风险控制方面,需警惕三个常见误区。首先,过度依赖分期功能可能导致消费冲动,建议设置单笔分期上限,例如将单次消费额度控制在月收入的30%以内。其次,忽视分期手续费的复利效应,例如12期分期的总手续费率通常为15%-20%,相当于年化利率约18%,需与贷款利率进行横向对比。最后,避免在多个平台同时申请分期,这可能触发风控系统的异常检测,导致额度被临时冻结。建议通过微信支付的「账单分期」功能集中管理所有分期需求,确保资金流的透明度与可控性。

实际应用中,可结合场景化策略提升分期效率。例如在电商促销期间,优先使用免息分期方案,同时将非必需消费转化为分期付款,通过分期利息抵扣部分折扣优惠。对于高频小额支出,可采用「按月分期」模式,将日常开销拆分为固定金额的分期付款,形成稳定的财务规划。值得注意的是,微信分期的额度释放存在滞后性,通常在完成3笔
相关文章
花呗使用技巧全解析
花呗的信用机制本质上是支付宝基于用户消费行为建立的动态评估体系。其核心逻辑在于通过消费频次、金额、还款稳定性等维度构建信用画像,而非单纯依赖额度数值。用户若想提升使用效率,需理解其底层逻辑——高频小额...
拿去花套现,商家微信安全吗
近年来,随着金融科技的发展,“拿去花”这样的消费金融产品受到了许多消费者的青睐。然而,在使用这类产品的过程中,一些商家和用户开始尝试通过“套现”的方式获取现金,这种行为不仅增加了个人信用风险,还可能涉...
鹿优鲜正品购遍地
鹿优鲜作为一个专注于天然食材的品牌,其正品的购买渠道也日益多样化。首先,在官方网站和官方商城是最直接且可靠的方式之一。消费者可以直接通过官网或官方微信公众号进行购买,不仅能确保商品的新鲜度,还可以避免...
携程通轻松套现技巧分享
近年来,随着互联网金融的迅猛发展,不少用户对于如何高效利用手中的积分和优惠券产生了浓厚兴趣。携程通作为一种常见的旅行奖励方式,在兑换旅游服务之外,也逐渐成为了许多用户的资产增值工具之一。本文将深入探讨...
微信分付能套现吗?
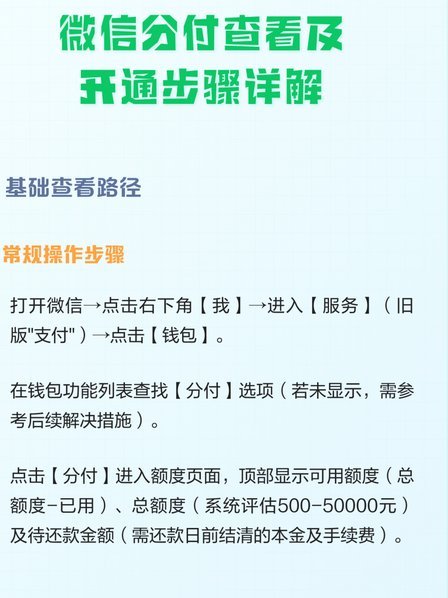
分付作为微信支付体系内嵌的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。与传统信用卡或借贷产品不同,分付的额度并非固定授信,而是通过用户历史支付数据、社交关系链、消费行为等多维度...
你的白条额度是否会被商家看见?
### 白条额度:商家与平台的数据边界解析 在数字化支付的浪潮中,"白条"作为一种预授信消费金融工具,其额度管理成为用户与平台博弈的核心焦点。商家与平台能否"看见"用户的取现额度,不仅关乎商业机密,...