揭秘花呗信用额度高效利用技巧
数字支付平台提供的信贷额度,其本质机制远非简单的消费赊账记录,它是一个基于用户行为画像和风险评级的信用透支阈值系统。许多人对该系统的认知停留在购买实物商品的层面,却忽略了其核心的财务流转机制。所谓“套”,在专业视角下,实际探讨的是用户如何从系统提供的信用浮盈空间中,最大限度地实现现金流的回流效率。这涉及到对支付时效、不同商家费率结构以及额度分散利用点的精细化计算。用户必须掌握跨平台、多笔交易的周期性空隙,识别这些机构在进行资金沉淀和风险对冲时产生的临时性资金冗余,以此构建一个高效率的资金循环模型。这种操作的门槛,已脱离普通消费者的认知范畴,更接近于金融操作分析师对信贷循环脉冲的捕获。
深入分析这类信贷的脆弱点,需要从行为经济学和支付系统架构的角度切入。信贷额度并非一个固定的池子,它是一系列基于行为假设和时间敏感度的动态分配。用户的信用行为一旦被平台认定为具有高周转性、高分散性和短周期结算的特征,系统会在临时的可支配额度上产生波动。利用这一点进行资金最大化利用,需要用户规避系统监测的集中风险点,通过制造看似独立的、分散的交易流,迫使系统模型认为这是一组正常的消费行为,从而在系统风控的盲区里,捕捉到最高效的资金借用空间。这要求用户具备高度的交易规划能力,将分散的消费需求转化为结构化的、时间错位的资金调配指令,远超普通代充或一次性提现的简单模式。

然而,这种操作链条的每一步都嵌有巨大的系统性风险。当用户将信贷行为视为无限制的资金透支器时,忽略了其利率结构、滞纳金计费机制以及行为异常触发机制,最终必然触及平台的风险预警线。信用透支一旦进入高周转和高透支状态,系统会立刻调整风险定价模型,信贷利率和维护费用会呈指数级上升,最终形成难以收场的财务螺旋。最危险的环节在于,这种过度透支行为会快速积累“负面信用证据”,导致平台对用户的整体信用评分进行降维打击。此时,系统不仅会收回已释放的额度,还会对后续所有信贷服务进行严格限制,使得用户陷入“高额信贷陷阱”的恶性循环,难以自拔。

真正成熟的信贷用户,其目标绝不是简单地将信用透支转化为现金,而是将信贷工具的价值最大化地融入自身的资产负债周期管理。这是一种从“消费思维”转向“金融工具思维”的认知跃升。专业级的应用,其关键在于构建一个“临界点回笼”的战略模型。即通过对信贷周期的精确预测——知道在哪一笔消费结束后,平台会释放出多少额度,以及这笔额度可以在多短时间内再次被激活——从而达到最佳利用效率。这不是单纯的“套取”,而是在信贷系统的内部脉冲中,找到高复利、低风控痕迹的资金循环路径,这需要极深的金融模型理解和实战经验来支撑,堪称对用户支付行为和平台风控逻辑的双重破解。
相关文章
拿去花用在哪些平台?
拿去花是一种消费信贷产品,主要由金融机构推出,旨在帮助用户解决临时性的资金需求。它支持用户根据自己的消费计划合理使用额度,并按期归还本金和利息。那么,拿去花具体可以在哪些平台使用呢? 拿去花的适用范...
白条额度商家能查吗?揭秘背后机制
白条,一种新兴的消费金融产品,为消费者提供了灵活便捷的支付方式。然而,其背后的运作机制也引发了一些争议,尤其是关于“白条取出额度商家平台能查到吗”的问题。 答案并非简单的“是”或“否”,而是取决于多个...

羊小咩如何提前取现
近期,“羊小咩”这一互联网金融平台再次受到关注,其中额度取现功能成为许多用户关心的重点。要了解如何进行额度取现操作,首先需要明确的是,额度取现是在借款人在借贷合同约定的期限内提前结束贷款计划,并将剩余...
羊小咩调整信用政策取消临时额度?
### 金融产品的迭代与用户需求的演变 羊小咩的调整并非偶然,而是金融产品生命周期的自然演进。随着市场竞争加剧和用户行为模式的变化,产品功能的增删往往反映了企业对效率与风险的重新权衡。临时额度作为一...
花呗“取现”:幕后真相与风险分摊
花呗,这个曾经风靡支付领域的平台,如今的运作模式和“取现”机制,远比大众想象的简单粗暴要复杂得多。它并非单纯的支付工具,而是阿里巴巴集团构建的庞大生态系统中的一个核心枢纽。理解花呗的本质,首先需要将其...
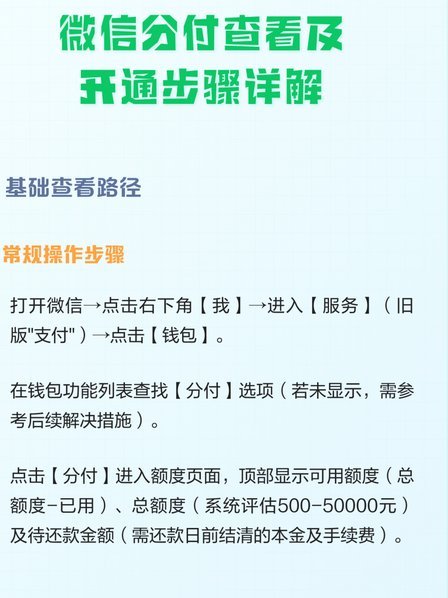
微信分付能套现吗?
分付作为微信支付体系内嵌的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。与传统信用卡或借贷产品不同,分付的额度并非固定授信,而是通过用户历史支付数据、社交关系链、消费行为等多维度...