替人套现花呗的后果:法律严惩与信用破产
替他人通过花呗套现的行为本质上构成对金融信用体系的破坏性操作,其法律后果远超多数人认知。根据《中华人民共和国刑法》第196条及相关司法解释,此类行为可能被认定为“信用卡诈骗罪”或“非法经营罪”,尤其当涉及金额较大或存在恶意串通时,相关责任人将面临刑事追责。平台方通过大数据风控系统可精准识别异常交易,一旦触发风控阈值,不仅套现方账户将被冻结,被套现者的信用记录也会留下永久性污点,影响其未来在金融领域的所有信用活动。
从信用体系的微观结构分析,替他人套现会形成双重信用污染。被套现者在未实际消费的情况下获得资金,导致其信用评分被错误抬高,这种虚假信用数据会扭曲金融机构的风险评估模型。而套现实施者作为操作方,其账户行为会被标记为高风险用户,未来在申请贷款、信用卡等金融服务时将遭遇系统性排斥。这种信用污染具有传染性,可能引发连锁反应,使整个信用生态中的正常用户承担额外的风控成本。
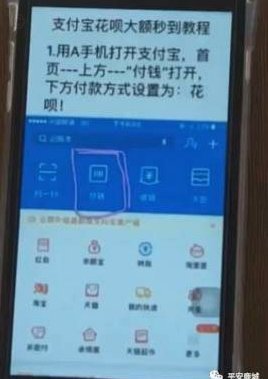
平台方对套现行为的打击已形成技术闭环。支付宝依托AI算法与反欺诈系统,通过分析交易时间、地点、设备指纹等200余项维度,可精准识别套现模式。一旦发现可疑操作,系统会自动触发账户保护机制,包括但不限于临时冻结账户、限制交易权限、发送风险提示等。更严重的是,平台可能将涉事用户纳入“金融黑名单”,导致其在互联网金融领域全面受限,这种技术性惩戒具有不可逆性。
套现行为对金融秩序的破坏具有隐蔽性与扩散性。表面上看是个人间的资金转移,实质上是通过虚构交易扰乱了消费信贷的定价机制,使平台承担额外的坏账风险。这种行为可能诱发更多人效仿,最终导致信用评估体系失效,形成“劣币驱逐良币”的恶性循环。当套现链条延伸至线下商户,还可能滋生洗钱、逃税等衍生犯罪,对金融生态造成系统性损害。
从社会伦理视角审视,替他人套现本质上是一种信用资源的非法转移,其危害性远超简单的资金挪用。这种行为不仅违背了“信用即契约”的金融伦理,更可能助长“借钱不还”的社会风气。当信用成为可以被操纵的工具,整个社会的契约精神将受到侵蚀,最终影响的是所有守信者的合法权益。这种道德风险的扩散,将使金融体系失去最基础的信任支撑。
相关文章
便荔卡包联系人修改遇阻怎么办?
“便荔卡包联系人修改不了”这个问题的根源,往往不仅仅是操作上的失误,更可能指向系统内部的限制机制以及用户账户状态的复杂性。首先,需要明确“便荔卡包”究竟指的什么。这个词汇可能代表着多个不同的应用或平台...
鹿优选备用金放款多久到账
当用户申请了鹿优选备用金并进入放款中状态时,许多人会感到焦急地等待资金何时能够到达自己的账户。实际上,这一过程的时间长短取决于多个因素,包括但不限于用户的个人信用记录、借款额度的大小以及银行处理的速度...
白条购物额度这样用更省心
白条购物额度怎么取出来是许多银行客户遇到的一个常见问题。白条作为银行的一种便利支票形式,在日常生活中发挥着越来越重要的作用。它不同于传统的定额支票,具有较高的灵活性和使用方便性。 要操作白条购物额...
得物额度如何取现平台在哪
得物额度取现机制的实施,实际上反映了平台在用户价值与运营效率之间的微妙平衡。传统电商模式下,用户通常需要提前充值以获得购物权限,这虽然对于平台来说是确定的营收来源,但同时也引入了用户闲置额度的风险。得...
羊小咩便荔卡:跨境支付新流程详解
“羊小咩便荔卡取现流程”并非一个简单的交易步骤,它代表着一种高度精细化的金融服务,核心在于利用区块链技术实现跨境支付的效率提升和成本降低。传统的国际支付涉及多方中介、复杂的结算周期和高昂的手续费,而羊...
微信分期付套现:一场虚假交易的真相
## 微信分期付套现的背后:一场多方利益的博弈 微信分期付作为一个便捷的支付工具,在提升消费者购物体验的同时,也暗藏着一条灰色的利益链条。一些商家和个人利用平台规则的漏洞,通过虚构交易、虚假消费等方...