白条加油额度,解锁便捷财务管理
白条加油额度绝不仅仅是一个简单的储值优惠,它代表了一种高度集成化的消费支付解决方案,核心价值在于消除了传统加油环节中的多重摩擦点,实现了从“待支付资金”到“即时消费品”的无缝转化。当消费者使用白条额度时,实际上买到的是支付流程的极简和资金流动的稳定性。不同于直接刷卡依赖外部银行系统,或者携带现金受制于支付便捷性,额度支付提供了一个独立于主流金融网络的缓冲层。这套机制将用户的消费行为与数字钱包深度绑定,确保了即时性、不可撤销性,大大提升了支付的决策效率。它让油费的支出过程,从一个物理性的“刷卡动作”,升级为一次高度便捷的“平台支付指令”,极大地优化了用户完成燃油补给这一刚需时的心理成本和时间成本。
从财务规划的角度审视,燃油额度的储备具备了定期的现金流平滑作用。汽车用户的开支具有高度的周期性和刚性,一次性支付大额油费可能会造成账户资金的短期波动,影响其他生活预算的平衡。预先配置的燃油额度,本质上是一种预支的稳定预算池。用户可以在一个周期内将这笔大额刚性支出分割,分散到若干次的小额支付中,极大地减轻了每月账单的财务冲击感。这种预存模式让用户的消费决策更加主动和理性,它不再是“当前钱够不够用”的焦虑式补给,而是“按照计划进行消耗”的预算管理。它为用户的日常开支提供了一个可控、可预见的财务容器。
白条支付生态的构建,其深层价值远超加油本身。燃油额度作为连接实体消费(汽车)与数字支付(白条平台)的“锚点”,承担了生态系统粘合剂的角色。平台通过鼓励用户在这个刚需场景进行额度消费,不仅实现了资金的留存和循环,更重要的是获取了极精准、高频次的消费行为数据。这些数据描绘了用户的出行习惯、车龄阶段、家庭结构等维度,构成了平台商业价值的核心资产。对于消费者而言,这种深度绑定意味着参与了一个优化生活成本的循环系统,而对于平台方,则完成了从单一支付工具到全生命周期生活服务入口的战略升级。
更深层次来看,白条加油额度提供的,是一种支付流程的冗余安全垫。在日常使用中,支付场景可能面临多种不确定性:支付终端故障、网络信号不佳、或突发地忘记携带主流支付卡的场景。额度的存在,为用户的支付活动提供了一个独立备用金的“应急开关”。它确保了在主体支付渠道暂时失效时,用户仍能以最小的认知和动作成本完成燃油的获取,维持交通这一基本生活功能。这种流程上的冗余性,体现了一种对用户使用体验的极致保障,将其从单纯的经济交易,提升至保障生活连续性的功能层面。
最终,这种额度的便利性指向了一个全面的数字化生活能力提升。它教用户在应对生活必需品支出时,习惯于用虚拟信用和预设体系来替代实物现金和刚性银行流水。这不仅仅是关于“省几块钱”,而是帮助用户建立了一套更高级的、碎片化的预算分配思维模型。这种模式的适应性,使得白条额度可以平移到汽车保养、生活物资采购等其他刚需领域,极大地拓展了支付的应用边界。这是一种从“单次折扣”到“系统化生活效率提升”的价值跨越。
相关文章
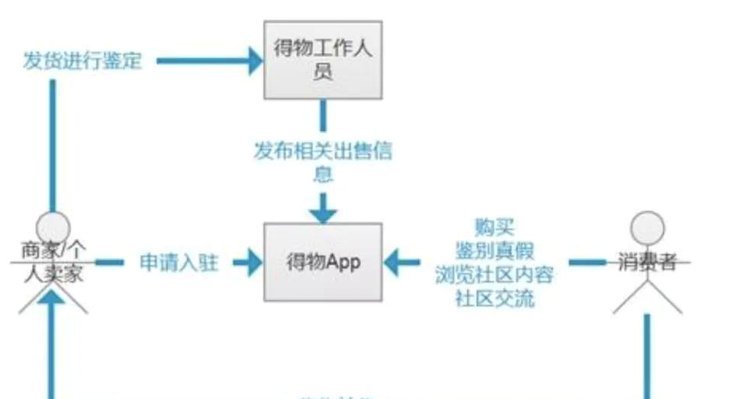
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
花呗里的钱如何安全变现?
花呗作为一种便捷的消费信贷产品,其资金的流动性和变现需求一直是用户关注的焦点。直接将花呗余额“套现”并非主流或鼓励的操作,因为这通常涉及违反平台规则,甚至触碰法律红线。然而,用户 许多用户试图寻找“...
“拿去花”账单怎么查?一步到位!
随着移动支付的普及,各种消费方式层出不穷,“拿去花”作为一个新兴的支付平台,凭借其便捷的操作和灵活的功能赢得了众多用户的青睐。但不少用户关心的一个问题是:“拿去花账单在哪里看?”实际上,用户可以轻松在...
得物app怎么申请额度 现金
得物App作为球鞋交易平台,其金融功能主要围绕用户交易行为展开。平台提供“得物钱包”支持资金管理,但现金额度申请并非直接功能。用户需通过绑定银行卡完成资金流转,而非独立申请信用额度。平台对信用评估严格...

如何关闭花呗服务
关于如何关闭花呗使用平台,首先需要明确的是,在蚂蚁金服旗下的信用支付工具中,“花呗”允许用户通过消费积累信用额度,但同时也存在一些限制条件。如果你决定不再继续使用这一服务,可以通过以下步骤完成“花呗”...

鹿优选会员先享卡
鹿优选先享卡,这一创新的会员服务模式,在当前数字化消费环境中独树一帜。它不仅为消费者提供了前所未有的购物体验和优惠福利,也为品牌商开辟了全新的市场推广渠道。不同于传统的积分兑换或打折促销活动,先享卡通...