先用后付:商家的隐形风险与信息盲区
交易界面通常隐藏了融资性质,商家接收的往往是标准化的收款记录。他们看不到具体的分期标签或利率细节,这保护了结算流程的一致性但造成信息不对称,影响销售数据分析的深度。大多数即时到账机制不暴露信贷术语的细节以防止支付摩擦,确保在零售场景下高流量的资金流转效率不受信用评估步骤干扰,“先用后付”模式本质上涉及信用杠杆的使用。这种设计虽然简化了商户操作体验但也模糊了实际债务结构带来的现金流风险认知盲区对后期库存周转预测造成了潜在阻碍效应需要后续优化才能弥补信息不透明带来的决策滞后问题从而影响经营效率。
财务风控通常由平台方独立承担,商家极少直接卷入坏账纠纷的处理流程中。资金流先于消费款项进入商户账户再由金融机构向消费者催收这种模式保障了零售方的经营稳定性避免短期债务违约带来的连锁反应波及门店日常运营决策系统因此商家主要关注货物交付而非个人信贷履约情况除非特定交易数据被标记为高风险否则不会触发特殊的售后预警机制或信用惩戒措施需要平台侧更完善的后台管理工具去协调风险传导路径防止商户承担非预期的财务损失导致供应链中断。
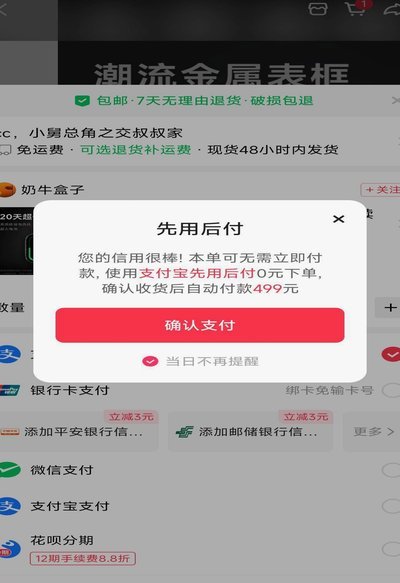
隐私保护法规限制了商家获取消费者完整财务画像的权利,虽然第三方机构掌握还款数据但零售端难以直接查询具体分期记录除非涉及重大违约事件进入公共征信系统这导致商业合作基于交易结果而非债务背景进行信任评估。这种信息隔离防止了过度授信风险但也削弱了对高价值用户偿债意愿的洞察需要更透明的接口来平衡合规与业务需求之间的关系,确保信用数据不被滥用从而保护商家与消费者的基本权益不受侵害影响整体市场信心度。
随着金融监管趋严,信息披露要求正在倒逼平台向市场开放更多透明度指标商家未来可能通过数据看板间接感知到用户的信贷使用习惯如高频借贷行为或利率敏感特征这些变化将重塑定价策略和库存补货逻辑迫使零售端升级内部信用评估体系以适应新的支付环境同时确保消费者隐私标准不因商业数据挖掘而降低。
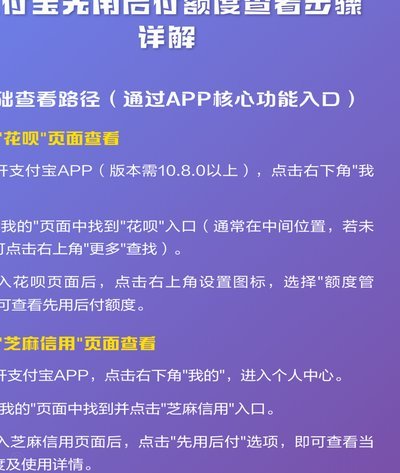
理解这种透明度的演变有助于企业优化供应链资金规划毕竟预收款与分期的本质差异会影响现金流的回款速度商家若能识别出哪些客户处于“先用后付”状态就能在促销活动中给予更精准的权益配置。这不仅能提升运营效率减少坏账风险还能构建长期稳定的商业合作伙伴关系让先付后享模式在不透明信息干扰下实现生态内各方的共赢局面推动数字经济与实体零售融合发展的新路径探索中始终围绕核心利益分配展开分析研究以增强行业抗风险能力。
相关文章
花呗恢复使用的方法
花呗作为一种便捷的信用支付工具,其使用状态受多种因素影响。当用户遇到花呗功能受限时,首要问题是信用评估机制的变化。支付宝系统会综合评估用户的芝麻信用分、历史还款记录、负债情况以及账户活跃度。值得注意的...
花呗套现的秘密:资金如何流动?
花呗套现的本质是通过信用工具实现资金流转的灰色操作,其核心逻辑在于利用平台授信额度创造流动性。常见手段包括虚构交易场景、拆分订单金额或借助第三方支付通道完成资金转移。此类行为本质上是信用资源的非合规性...
花鸭借钱:如何辨别正规平台
花鸭借钱的运营主体需通过工商信息查询确认其是否具备金融业务资质。正规借贷平台通常持有银保监会颁发的网络小贷牌照或地方金融监管局备案文件,且需接入央行征信系统。若该平台仅注册为科技公司而无金融牌照,其业...
你的白条额度是否会被商家看见?
### 白条额度:商家与平台的数据边界解析 在数字化支付的浪潮中,"白条"作为一种预授信消费金融工具,其额度管理成为用户与平台博弈的核心焦点。商家与平台能否"看见"用户的取现额度,不仅关乎商业机密,...
拍拍“秒放款”:数据驱动的智能借贷
拍拍的借款入口并非简单地在一个按钮上,而是一个精心设计的生态系统,旨在通过数据驱动和风险控制,实现“秒放款”的愿景。要理解这一点,首先需要认识到拍拍的核心业务模式——消费信贷。平台的“秒放款”并非指真...

24小时分付套现电话背后的双面镜像
### 分付套现电话:金融便利与潜在风险的双重面孔 在快节奏的经济生活中,资金周转问题常常成为企业和个人的痛点。尤其是在突发资金需求时,传统的银行贷款或信用卡提现往往需要较长的审批时间,无法满足即时...