拿高利贷,别“拿去花”
很多人容易被短期高息吸引,误以为这是解决临时周转的低成本方案。实际上,很多所谓的拿去花产品通过分期手续费、提前还款罚金等条款,将年化利率推上极高值。用户往往只关注到手金额,却对复利计算一无所知。这种看似透明的额度审批背后,隐藏着复杂的金融模型设计,旨在让借款者陷入漫长的债务循环,而非快速解决问题。此外,所谓的“日息万分之五”往往只是宣传的起点,实际扣除费后,综合成本远超预期。
最典型的套路在于所谓的“随借随还”与利息滚动。平台通过设置最低还款额和自动续期功能,诱导用户在逾期后立即借新债还旧债。这种利滚利的模式让本金增长缓慢,却因服务费不断累积形成天文数字。一旦资金链断裂,剩余债务会呈指数级膨胀,远超用户最初的借款能力。最终导致个人信用破产,陷入无法自救的深渊,这种设计初衷往往是利用人性弱点维持高周转率。
除了经济成本,这类拿去花非正规金融渠道还伴随着严重的隐私与法律风险。部分机构为获取风控数据,会非法收集用户的身份信息、通话记录及消费轨迹。合同条款往往利用格式文本设置免责陷阱,即便遭遇诉讼也难以通过常规银行法理维权。用户不仅面临资产被查封的风险,个人信息更可能被用于其他不合规的商业目的。这种信息泄露造成的潜在后果,往往是用户终身无法承受的隐形债务。
面对这种灰色地带,普通民众必须提升自我防护意识。签约前务必查询正规金融机构征信记录,核实利率是否符合监管上限。切勿轻信“无抵押”、“秒到账”的宣传话术,那些高收益往往伴随着更高的坏账容忍度。理性借贷的核心在于计算真实成本,一旦资金紧张,应优先咨询正规渠道而非盲目借贷填坑。这需要用户具备基本的财务分析能力,避免被营销噱头蒙蔽双眼。
金融市场的本质应当是服务实体经济与个人福祉,而非制造风险工具。消费者在参与信贷活动时,不应被营销话术带节奏而忽视合同细节。真正的安全来自于对利率、期限及法律责任的清晰认知,以及维护自身信用的决心。只有建立健康的财务习惯,才能避免成为资金链断裂的牺牲品,实现长期的经济稳健发展。这需要全社会共同关注金融素养的提升,减少信息不对称带来的伤害。
相关文章
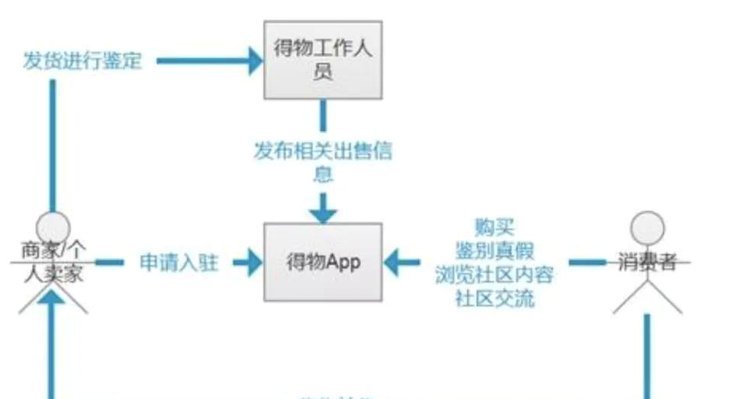
得物平台购物流程揭秘
得物平台购物流程,远不止一个简单的“搜索、下单、等待”的模式。它建立在精准的潮流数据积累、强大的商家生态以及对用户行为的深度洞察之上,呈现出一种高度定制化的购物体验。核心在于“潮流信息流”——得物AP...
鹿优选订单取消指南
鹿优选订单取消并非简单的“取消”,它背后涉及复杂的物流、库存管理和售后流程。理解取消的条件、时间和具体步骤,对于避免不必要的损失至关重要。初次使用鹿优选的用户往往对平台的规则和操作不熟悉,因此,务必在...
如何有效提升羊小咩取现额度?
羊小咩的取现额度本质上是平台对用户信用风险的量化评估结果。系统通过多维度数据模型,将用户交易频率、还款记录、账户活跃度等行为转化为信用分值,最终映射为可提现金额。这一机制并非简单的数值设定,而是动态调...

如何关闭花呗服务
关于如何关闭花呗使用平台,首先需要明确的是,在蚂蚁金服旗下的信用支付工具中,“花呗”允许用户通过消费积累信用额度,但同时也存在一些限制条件。如果你决定不再继续使用这一服务,可以通过以下步骤完成“花呗”...
24小时信用卡套现技术解析
在金融诈骗的复杂生态中,“24小时专业套信用卡”这一现象愈发引人关注。这种行为不仅仅是一种简单的欺诈活动,更是金融机构与犯罪分子之间的一场智慧较量。从个人和社会角度来看,此类行为带来的不仅是经济损失,...

鹿优选会员先享卡
鹿优选先享卡,这一创新的会员服务模式,在当前数字化消费环境中独树一帜。它不仅为消费者提供了前所未有的购物体验和优惠福利,也为品牌商开辟了全新的市场推广渠道。不同于传统的积分兑换或打折促销活动,先享卡通...