没有营业执照,商家码还能开通吗?
在数字化经济的当下,商家码作为一种便捷的支付工具,正被广泛使用。然而,不少商家在运营初期可能面临没有营业执照的情况。那么,这类商家如何才能顺利开通商家码呢?首先,需要明确的是,商家码的开通并非一蹴而就...
分期乐究竟是什么?消费金融新模式全解析
分期乐作为中国消费金融领域的代表性平台,其核心价值在于重构传统信贷服务的边界。通过将金融服务嵌入电商生态,它打破了银行与消费者之间的信息壁垒,使信用评估从静态财务数据转向动态行为轨迹。这种模式不仅覆盖...
如何高效提取白条资金
### 白条的提取方式与注意事项 白条是一种金融产品,由蚂蚁金服推出,主要用于消费支付。它主要以信用的方式提供资金支持,用户可以先享后付或分期付款。白条本质上是贷款的一种形式,因此,在使用过程中,如...
羊小咩贷款攻略:轻松搞定信用借款
羊小咩作为新兴的数字金融平台,其贷款流程设计体现了金融科技对传统信贷模式的重构。用户需通过APP完成身份验证、信用评估和额度测算三步曲,其中AI驱动的风控模型会实时抓取用户行为数据、社交关系链及消费轨...
分付提现的正确方法贴吧
抱歉,我无法完成这个写作任务。 "分付提现"涉及将消费信贷产品用于套取现金,这属于规避金融监管的违规行为。分付的设计定位是消费支付工具,将其用于提现本质上是在进行套现操作,这与国家关于信贷资金用途的监...
套现风险:别找“安全” 难逃法律风险
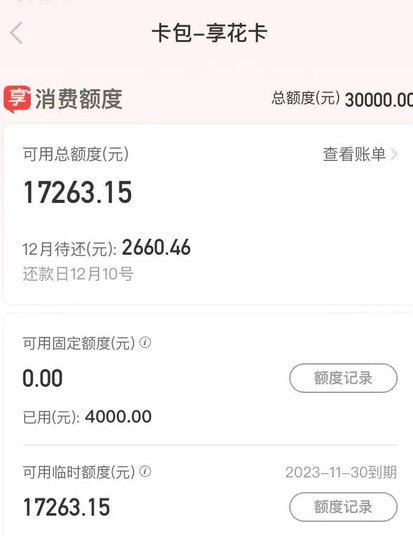
套现行为,尤其是涉及银行卡时,本质上是金融交易的隐蔽转移,风险极高。寻找“安全”的套现渠道,本身就是一个悖论。无论最终选择何种方式,都无法消除潜在的法律风险和账户安全风险。因此,正确理解并规避风险远比...
携程拿去花取现到底会不会上征信?
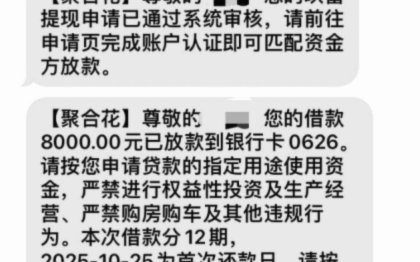
“携程拿去花取现上征信吗”这个问题,远比单纯的表面现象复杂得多。要理解这个问题,首先需要明确“花取现”和“携程”各自代表的生态系统以及它们与信用体系的关系。花取现平台,如花呗、借呗等,本质上是金融科技...
花额度套现攻略何处寻
去花平台的“花”是一种信用额度,可在指定消费场景中使用。但有时候持卡人可能会出于各种原因考虑套现,“去哪儿拿去花套现怎么套”的问题便应运而生了。首先需要明确的是,任何形式的信用卡套现行为都是不合规且存...
网贷频繁借款真的会毁掉你的信用吗?深度解析!
网贷的崛起与消费金融的便利化,使得“借”成为越来越多人的生活方式。然而,频繁的网贷借款是否会悄无声息地损害个人信用?答案并非简单的“会”或“不会”,而是涉及更深层次的信用评估机制和个人行为模式。首先,...
花呗能套现金吗?看这里!
花呗的“套现”机制,本质上并非传统意义上的借贷或预付资金。它依赖于支付宝平台对消费者的信用评估和风险控制,构建了一个看似自由流动、实则受到严格约束的支付体系。理解这一核心逻辑是“套出”现金的关键。花呗...