白条分期提前还款指南
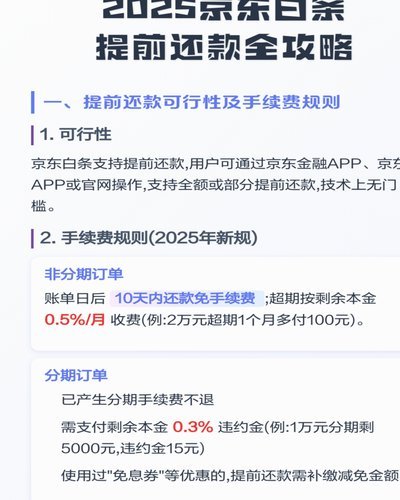
白条分期,在消费金融领域占据着独特的地位,它并非传统贷款,而是为消费者提供了一种“小额、短期、便捷”的支付方式。其核心在于将购物消费分割成若干期,并按照合同约定,在一定期限内按月还款。这种模式在极简主...
花呗还款策略:用户行为与平台优化
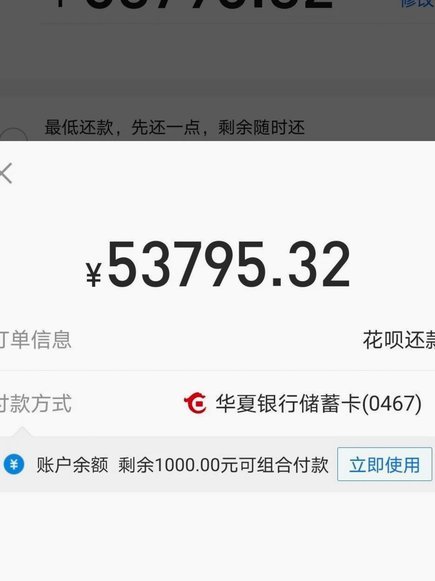
花呗的账期管理与还款策略,在用户体验的提升和风险控制之间,一直存在着微妙的平衡。 “偈老587 0901”这个看似随机的数字组合,如果将其理解为一种用户可能出现的还款行为模式,比如在还款日之后,但仍旧...
解密花呗二维码支付系统的隐秘通道
二维码支付的底层逻辑存在可利用的缝隙,这为某些特殊场景下的操作提供了技术支点。花呗二维码的生成机制依赖于动态加密算法,但部分商家通过截取支付回调接口的参数碎片,可逆向推导出交易验证密钥。这种技术漏洞并...
花卡使用技巧与安全指南
拿去花卡,这看似简单的支付方式,其价值远不止于便捷的资金转移。它代表了一种基于信任的网络,也是商家和消费者之间更深层次的合作关系。理解花卡的真正用法,需要超越单纯刷卡这一动作,深入了解其背后的系统运作...
如何有效解除鹿优选直播审核限制?
“鹿优选审核”问题,对于许多主播而言,绝不仅仅是技术层面的问题,它更像是一道需要理解其深层原因并针对性解决的挑战。初入平台的新手,尤其是在对算法机制不甚了解的情况下,很容易因为违规行为被系统标记,进而...
“拿去花套现”:违法界线如何划定?
"拿去花套现"这一行为在法律层面的界定需结合具体操作模式解析。当个人通过虚构资产价值或伪造交易凭证,将非法集资所得资金转化为可流通资产时,其本质已突破民事纠纷范畴。根据《刑法》第176条,非法吸收公众...
分期乐用户投诉频发
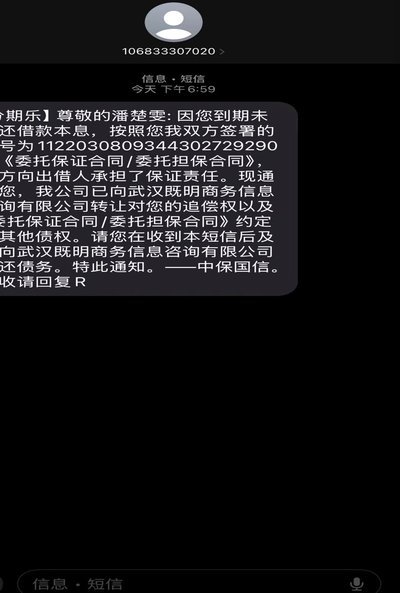
分期乐的投诉问题集中暴露了消费金融平台在用户权益保护与合规运营间的结构性矛盾。平台以“先享后付”模式吸引年轻用户,但催收行为的边界模糊成为高频争议点。部分用户反馈,逾期后遭遇24小时不间断电话轰炸,甚...
卖掉刷过机的手机,商家能查出痕迹吗?技术解析!
“拿去花套现回收商家会知道吗”这个问题,看似简单,实则蕴藏着复杂的技术逻辑和市场运作规则。商家并非无知者,他们拥有成熟的识别体系,能够辨别旧手机是否曾被刷出数据、重新打包出售。这种识别并非依靠简单的外...
得物现金分期额度提升指南:专业用户如何积累平台信任?
得物平台的现金分期额度,与其说是一项简单的金融服务,不如看作是平台对用户信用风险评估与长期价值预期的综合体现。 初始额度的设置并非随意,而是根据入驻时间、消费习惯、交易频率以及个人信用记录等多种因素的...
如何高效套取白条资金:实用融资新思路
白条,在商业金融中扮演着特殊的角色,它并非简单地“钱套出来”,而是一种信用工具,其价值在于利用短期的信用额度,在企业运营中优化资金周转。要“把白条的钱套出来”,关键在于理解白条的本质,并将它打造成高效...